PZP pre elektromobily a hybridy: Zákonné poistenie vozidla vo firemnom parku
Podceniť parametre, ktoré definujú PZP pre elektromobily a hybridy, môže firmu vyjsť mimoriadne draho. Prechod z naftových či benzínových vozidiel na batériový pohon so sebou nesie zásadnú zmenu v rizikovom profile vozového parku. Ak podnikateľ predpokladá, že elektrické auto funguje z pohľadu legislatívy a poistenia identicky ako bežný spaľovací automobil, riskuje vážne finančné komplikácie. V prípade požiaru trakčnej batérie v podzemnej garáži alebo úrazu chodca o nabíjací kábel sa škody bežne šplhajú do státisícov eur. Pri nesprávne zvolenej zmluve alebo nesplnení zákonných náležitostí hrozí, že poisťovňa uplatní voči firme plný regres.
Pre správcu vozového parku alebo majiteľa firmy nestačí sledovať len nákupnú cenu a dojazd. Zákonné poistenie auta predstavuje elementárny ochranný štít pred nárokmi tretích strán, pričom poistný trh pristupuje k elektrifikovaným pohonným jednotkám špecifickým spôsobom. Výkonové špičky elektromotorov, konštrukčná hmotnosť batérií aj samotný proces nabíjania vytvárajú právne situácie, ktoré klasické poistky pre benzínové autá v minulosti nepoznali.
Pokuta 50 až 5 000 eur za nepoistené elektrické vozidlo a kto ju ukladá
Základná premisa legislatívy je nekompromisná: každé motorové vozidlo s prideleným evidenčným číslom musí mať odo dňa zápisu do evidencie platné poistenie zodpovednosti. Prevádzka bez platnej zmluvy vystavuje firmu okamžitému postihu. Podľa zákona č. 381/2001 Z. z. sa pokuta za neuzavretie PZP pohybuje od 50 eur do 5 000 eur. Pri firemných flotilách s desiatkami vozidiel sa prípadné zlyhanie administratívy rýchlo pretaví do likvidačných sankcií.
Pokutu neudeľuje policajná hliadka na ceste pri bežnej kontrole. Policajti síce overujú platnosť zelenej karty a pri jej nepredložení môžu udeliť blokovú pokutu či zadržať tabuľky s evidenčným číslom, no hlavné správne konanie vedie príslušný okresný úrad, odbor cestnej dopravy a pozemných komunikácií. Kontrolný systém je plne automatizovaný.
Kto ukladá pokuty a ako štát kontroluje nepoistené vozidlá
Centrálny register vozidiel pravidelne porovnáva dáta s databázou, ktorú spravuje Slovenská kancelária poisťovateľov (SKP). Akonáhle systém identifikuje vozidlo, ku ktorému poisťovňa nenahlásila platnú poistnú zmluvu, okresný úrad automaticky začína správne konanie. V podnikateľskom prostredí vzniká často zmätok v tom, kto musí uzavrieť PZP. Zákon ukladá túto povinnosť držiteľovi vozidla zapísanému v osvedčení o evidencii, prípadne vlastníkovi, ak držiteľ nie je určený. Pri lízingových vozidlách je preto kľúčové presne sledovať zmluvné dojednania medzi lízingovou spoločnosťou a nájomcom.
Kedy povinnosť poistenia dopadá aj na ľahké elektrické stroje
Pozornosť firiem sa dnes nesmie sústrediť len na osobné či dodávkové automobily. Legislatívna úprava transponovala európske smernice a nanovo vymedzila pojem motorového vozidla v § 2 písm. a) zákona č. 381/2001 Z. z. Povinnosť uzatvoriť zákonnú poistku sa vzťahuje na samostatné nekoľajové vozidlá s vlastným mechanickým pohonom, ktorých:
- najväčšia konštrukčná rýchlosť presahuje 25 km/h, alebo
- prevádzková hmotnosť presahuje 25 kg a konštrukčná rýchlosť je viac ako 14 km/h.
Pokiaľ vaša firma využíva v areáloch, skladoch alebo kuriérskych službách výkonné elektrické kolobežky, ťažšie elektrické bicykle či nákladné trojkolky spĺňajúce tieto parametre, vzťahuje sa na ne zákonná povinnosť poistenia rovnako ako na firemnú dodávku. Prevádzkovanie takéhoto stroja bez poistky znamená riziko rovnakej pokuty až do výšky 5 000 eur.
| Úkon alebo udalosť | Zákonná alebo zmluvná lehota | Dôsledok nedodržania |
|---|---|---|
| Uzavretie PZP pri kúpe vozidla | Najneskôr v deň prvého použitia alebo prihlásenia | Pokuta od okresného úradu 50 € až 5 000 € |
| Oznámenie poistnej udalosti v SR | Do 15 dní od jej vzniku | Riziko regresu a krátenia poistného plnenia |
| Oznámenie škody vzniknutej v zahraničí | Do 30 dní od jej vzniku | Riziko uplatnenia sankčného regresu poisťovňou |
| Výpoveď zmluvy ku koncu obdobia | Najneskôr 6 týždňov pred výročným dňom | Automatické predĺženie zmluvy na ďalší rok |
| Odpisovanie batériového elektromobilu | Doba odpisovania 2 roky (odpisová skupina 0) | Nesprávny výpočet daňového základu podniku |
Kedy sa stojaci nabíjaný elektromobil ešte považuje za prevádzku vozidla?
Jednou z najzložitejších právnych otázok pri elektrifikovaných vozidlách je definícia škody spôsobenej prevádzkou motorového vozidla. Tradičné chápanie prevádzky sa spájalo s naštartovaným motorom a pohybom auta na komunikácii. Európska judikatúra aj slovenská právna úprava však pojem prevádzky rozšírili. Elektromobil zapojený do elektrickej siete v areáli firmy alebo na verejnej stanici sa za určitých okolností naďalej považuje za zdroj prevádzkového rizika.
Ak vozidlo počas nabíjania začne horieť alebo spôsobí poškodenie distribučnej siete z dôvodu technickej poruchy na palubnej nabíjačke, škoda vznikla v priamej príčinnej súvislosti s jeho prevádzkovými funkciami. Naopak, ak k požiaru dôjde výlučne vinou chybného wallboxu či skratu v elektroinštalácii budovy, zodpovednosť nesie prevádzkovateľ nabíjacej stanice alebo správca nehnuteľnosti.
Požiar trakčnej batérie a škody na cudzom majetku
Tepelný únik (tzv. thermal runaway) v lítiovo-iónovej batérii predstavuje extrémne riziko najmä v uzavretých priestoroch. Horiaci elektromobil vyžaduje špecifické hasiace postupy, tisíce litrov vody a často dlhodobé ponorenie do chladiaceho kontajnera. Ak takýto požiar poškodí okolité firemné vozidlá, zničí statiku garáže alebo poškodí susednú budovu, nároky poškodených smerujú na zákonnú poistku vozidla, ktoré požiar zapríčinilo. Ak by vás zaujímalo komplexné krytie pri ohni na vlastnom aute, tému detailne rieši požiar auta a poistné plnenie v rámci havarijných zmlúv.
Zákonné poistenie kryje škody na cudzom majetku a zdraví do výšky zákonných limitov, ale nikdy nekryje samotné vozidlo vinníka ani jeho zničenú batériu. Pre firmu je preto kombinácia krytí kľúčová – samostatné PZP ochráni pred nárokmi tretích strán, no zničený vlastný majetok uhradí iba havarijné poistenie pre elektromobily.
Nabíjací kábel na chodníku a zranenie chodca
V mestských prevádzkach firmy často riešia nabíjanie vozidiel parkujúcich pred prevádzkou tak, že natiahnu kábel cez verejný chodník. Ak chodec o neoznačený kábel zakopne a spôsobí si ťažký úraz s trvalými následkami, vzniká nárok na odškodnenie za bolesť, sťaženie spoločenského uplatnenia a ušlý zisk. Pokiaľ bol kábel v tom čase pripojený k vozidlu v rámci procesu nabíjania, poškodený si môže uplatňovať nárok zo zákonného poistenia tohto vozidla.
Poisťovňa však po vyplatení plnenia chodcovi začne skúmať, či držiteľ vozidla neporušil všeobecné právne predpisy a bezpečnosť. Ak správca vozového parku dopustil vytvorenie neoznačenej prekážky na komunikácii, poisťovňa môže pristúpiť k regresnému nároku a žiadať vyplatené odškodné od firmy späť.
| Vzniknutá situácia | Režim krytia | Postup a čo robiť |
|---|---|---|
| Požiar batérie poškodil cudzí majetok | Plnenie z PZP vozidla | Okamžite privolať hasičov, políciu a nahlásiť škodu poisťovni do 15 dní |
| Zničenie vlastnej batérie pri nehode | Výluka z PZP (rieši havarijné kasko) | Uplatniť nárok z havarijného poistenia, zabezpečiť odborný odťah |
| Zranenie chodca o nabíjací kábel | Plnenie z PZP (hrozba regresu) | Spísať záznam o nehode, zabezpečiť fotodokumentáciu miesta incidentu |
| Vybitie trakčnej batérie na ceste | Asistenčné služby k poisteniu | Kontaktovať asistenčnú službu, privolať odťahovú plošinu (neťahať na lane) |
| Náraz do iného firemného vozidla | Výluka pri totožnom držiteľovi | Škodu nemožno plniť z PZP rovnakého majiteľa, použiť havarijné poistenie |
Rýchla akcelerácia a vyššia hmotnosť: Prečo PZP pre elektromobily a hybridy reaguje na škodovosť
Sadzby zákonného poistenia neodrážajú ekologické sympatie, ale čistú poistnú matematiku. Z pohľadu rizikového inžinierstva vykazujú batériové elektrické vozidlá (BEV) a plug-in hybridy (PHEV) dve výrazné špecifiká: okamžitý nástup plného krútiaceho momentu a vysokú pohotovostnú hmotnosť. Práve tieto dva parametre zásadne formujú cenotvorbu, ktorú PZP pre elektromobily a hybridy v poistnom sektore dostáva.
Poistné štatistiky v západnej Európe poukazujú na zvýšenú frekvenciu nehôd nových vodičov elektromobilov počas prvých mesiacov po prevzatí vozidla. Vo firemných flotilách, kde sa na jednom vozidle strieda viacero zamestnancov s rôznymi šoférskymi návykmi, je tento efekt ešte výraznejší.
Okamžitý krútiaci moment ako rizikový faktor firemných flotíl
Klasický spaľovací motor potrebuje na dosiahnutie maximálneho výkonu a krútiaceho momentu nábeh otáčok. Elektromotor dodáva plnú silu prakticky od nulovej rýchlosti. Bežný rodinný alebo firemný elektromobil disponuje akceleráciou, akú mali pred dekádou výlučne superšportové autá. Pri nepozornej manipulácii na parkoviskách, pri výjazdoch z vedľajšej cesty či na mokrom povrchu dochádza k prudkému zrýchleniu a následným kolíziám. Pre poisťovňu to znamená vyššiu pravdepodobnosť škodovej udalosti v segmentoch vodičov, ktorí nemajú s takouto dynamikou dostatočné skúsenosti.
Nárazová energia ťažkých batérií a zákonné limity krytia
Kým bežný kompakt so spaľovacím motorom váži okolo 1 300 kg, elektrické vozidlo rovnakej kategórie bežne dosahuje 1 800 až 2 200 kg kvôli masívnemu akumulátoru. Kinetická energia pri náraze rastie priamo úmerne s hmotnosťou. Pri zrážke spôsobuje ťažšie vozidlo podstatne masívnejšie deformačné škody na cudzích autách, zvodidlách či verejnom mobiliári.
Zákon č. 381/2001 Z. z. stanovuje minimálne limity poistného plnenia, ktoré musia byť v zmluve garantované:
- 6 450 000 eur na jednu škodovú udalosť pri škode na zdraví a nákladoch pri usmrtení (maximálne 1 300 000 eur na jedného poškodeného),
- 1 300 000 eur na jednu škodovú udalosť pri vecnej škode a ušlom zisku bez ohľadu na počet poškodených.
Hoci sa tieto limity zdajú vysoké, pri hromadnej nehode na diaľnici spôsobenej ťažkým elektrickým SUV môžu celkové škody na zdraví a ušlom zisku kamiónových dopravcov túto hranicu atakovať. Zodpovedný flotilový manažér by mal pri vozidlách s vysokou celkovou hmotnosťou zvážiť zmluvné dojednanie vyšších limitov (napríklad do výšky 10 miliónov eur). Pri drahších firemných vozidlách je navyše rozumné prepočítať finančné riziká cez nástroj, akým je kalkulačka GAP poistenia, ktorá rieši prepad účtovnej hodnoty pri totálnej škode.
Eko zľavy a bonusy za bezemisný pohon: Uplatňuje ich celý trh?
V podnikateľskej verejnosti pretrváva mýtus, že štát ukladá poisťovniam povinnosť poskytovať na elektrické autá zákonné úľavy a že PZP pre elektromobily a hybridy je automaticky lacnejšie. Skutočnosť je odlišná. Zákon žiadnu „ekologickú tarifu“ nepredpisuje. Akékoľvek cenové zvýhodnenie pre bezemisné alebo nízkoemisné vozidlá je čisto komerčným rozhodnutím konkrétneho poistného domu.
V minulosti poisťovne nevedeli elektromobily presne zaradiť, a preto ich zaraďovali do najnižšej sadzobnej kategórie do 1 000 cm3 s ročným poistným okolo 100 eur. Tento prístup je definitívne minulosťou. Dnes trh používa sofistikované segmentačné modely.
Ako poisťovne tvoria sadzby bez objemu valcov v technickom preukaze
Keďže batériový elektromobil nemá spaľovací motor a v jeho osvedčení o evidencii svieti pri kolonke objemu valcov nula, poistná sadzba sa kalkuluje z alternatívnych technických ukazovateľov:
- Výkon motora v kW: Poisťovne posudzujú maximálny čistý výkon alebo najvyšší 30-minútový výkon uvedený v dokladoch. Čím vyšší výkon, tým vyššia základná sadzba.
- Celková a prevádzková hmotnosť: Vyššia hmotnosť generuje vyšší koeficient rizika.
- Kombinovaný výkon pri hybridoch: Pri plug-in hybridoch sa sleduje buď primárny výkon spaľovacieho motora, alebo ich systémový súhrnný výkon.
- Lokalita sídla firmy a vek vodičov: Flotily registrované vo veľkých mestách s hustou premávkou platia vyššie sadzby.
Niektoré poisťovne na slovenskom trhu skutočne poskytujú takzvaný ekologický bonus (zľavu vo výške 10 až 25 % zo základnej sadzby), no iné naopak zaťažujú výkonné elektromobily prirážkou pre ich vyššiu akceleráciu. Dôkladná orientácia v tom, aká je cena PZP pre firmy a živnostníkov, pomôže optimalizovať celkové TCO (celkové náklady na vlastníctvo) celej flotily. Všeobecné tipy, ako je cena PZP a ako ju znížiť, platia pri správnom výbere parametrov dvojnásobne.
Daňové úľavy a dvojročné odpisy pre firemné autá
Kým poistný trh pristupuje k elektromobilom prísne pragmaticky, štátna daňová politika prináša firmám reálne úľavy, ktoré pomáhajú kompenzovať vyššie poistné náklady na kasko a drahšie servisy. Pri plánovaní rozpočtu flotily treba počítať s týmito zákonnými pravidlami:
- Daň z motorových vozidiel: Podľa zákona č. 361/2014 Z. z. majú hybridné motorové vozidlá a vozidlá na plynový či vodíkový pohon nárok na zníženie základnej ročnej sadzby dane o 50 percent. Čisto batériové elektromobily majú sadzbu dane dokonca nulovú.
- Odpisová skupina 0: Zákon č. 595/2003 Z. z. o dani z príjmov zaraďuje batériové elektromobily do odpisovej skupiny 0 s mimoriadne rýchlou dobou odpisovania iba 2 roky. To umožňuje podniku rýchlo premietnuť vstupné náklady na obstaranie vozidiel do daňových výdavkov.
Bonus a malus pri prechode zo spaľovacieho auta na elektrický pohon
Pri obnove firemného autoparku manažéri často riešia, čo sa stane s rokmi vybudovaným bonusom za bezškodový priebeh. Systém bonus/malus je naviazaný na konkrétneho držiteľa (právnickú alebo fyzickú osobu), nie na konkrétny druh paliva. Ak vaša firma prevádzkovala desať naftových vozidiel bez jedinej zavinenej nehody, tento priaznivý škodový priebeh si môžete v plnej miere preniesť aj na novozakúpené elektrické autá.
Opačná situácia nastáva pri maluse. Ak malo firemné vozidlo viacero kolízií, poisťovňa uplatní prirážku na novú zmluvu bez ohľadu na to, či kupujete hybrid alebo úsporný mestský elektromobil. Pri flotilových zmluvách poisťovne vyhodnocujú celkovú škodovosť kmeňa vozidiel za uplynulé 3 až 5 rokov.
Prevod bezškodového priebehu a odťah na plošine
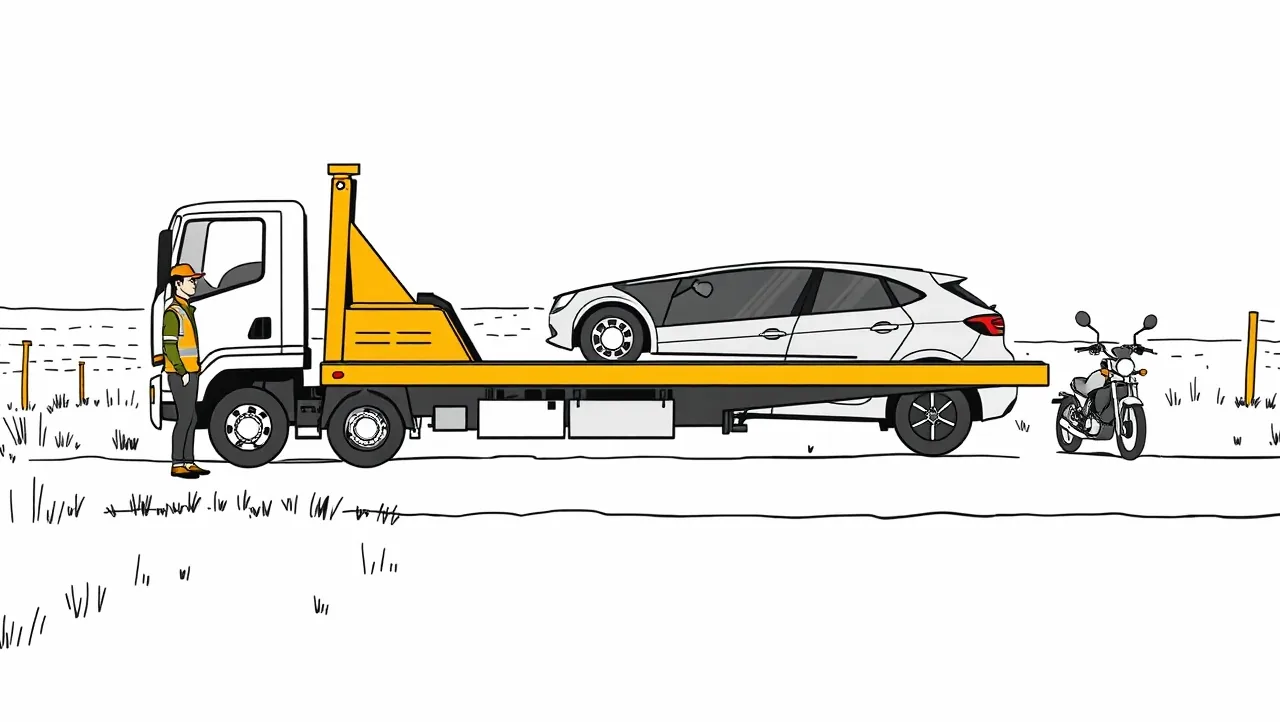
Pri prechode na batériový pohon je nutné dôkladne skontrolovať asistenčné služby naviazané na poistnú zmluvu. Pri spaľovacom aute stačí pri poruche zapriahnuť lano alebo ťažnú tyč. Elektromobil sa v žiadnom prípade nesmie vliecť na lane.
Konštrukcia synchrónnych či asynchrónnych elektromotorov s permanentnými magnetmi spôsobuje, že pri otáčaní kolies motor funguje ako generátor. Vznikajúce indukované napätie pri vypnutom chladiacom okruhu môže nenávratne zničiť menič, riadiacu elektroniku alebo poškodiť batériu. Elektromobil vyžaduje výhradne odťah na plošine s naložením všetkých štyroch kolies. V asistenčných podmienkach zmluvy si overte, či kryjú vybitie akumulátora a následný odťah na najbližšiu kompatibilnú nabíjaciu stanicu. Vhodne nastavené poistenie odťahovej služby ušetrí firme stovky eur za špecializované zásahy žeriavom či hydraulickou rukou v podzemných priestoroch. Ak firma zvažuje komplexné riešenie poistiek, praktickou voľbou býva spojenie povinného a havarijného poistenia pod jednu zmluvu s jednotnou asistenciou.
Pokiaľ má PZP pre elektromobily a hybridy ochrániť firmu pred finančnými stratami, správca parku by mal pred podpisom zmluvy skontrolovať všetky kľúčové riziká.
- Overenie zapísaného výkonu v kW a celkovej hmotnosti v technickom preukaze (nespoliehať sa na nulový objem motora).
- Zabezpečenie dostatočných limitov poistného plnenia (odporúčaných aspoň 5 až 10 miliónov eur pri ťažkých batériových vozidlách).
- Kontrola krytia asistenčných služieb so zameraním na odťah na plošine pri vybití batérie.
- Preverenie nároku na 50 % zníženie dane z motorových vozidiel pri hybridoch a nulovú sadzbu pri BEV.
- Nastavenie interných bezpečnostných smerníc pre zamestnancov pri nabíjaní na pracovisku a manipulácii s káblami.
- Vylúčenie rizika pokuty od okresného úradu včasným uzavretím poistky najneskôr v deň prihlásenia vozidla.
Časté otázky o poistení elektrických a hybridných vozidiel
Preplatí PZP poškodenie mojej batérie, ak nehodu zavinil iný vodič?
Áno. Ak je vinníkom nehody iné vozidlo, škoda na vašom elektromobile vrátane poškodenia trakčného akumulátora sa uhrádza zo zákonného poistenia vinníka. Poškodený má nárok na 100 % plnenie bez akejkoľvek spoluúčasti. Vlastné PZP však škodu na vlastnej batérii nekryje.
Čo uviesť do poistnej kalkulačky, ak systém vyžaduje objem valcov?
Ak online formulár vyžaduje objem motora, systém nie je optimalizovaný pre elektromobily. Zadávanie fiktívnych hodnôt (napríklad 0 alebo 1 cm3) môže spôsobiť neplatnosť kalkulácie. Pri batériových vozidlách je určujúcim údajom výkon v kW a hmotnosť. Používajte moderné nástroje, ktoré dokážu načítať parametre priamo z databázy podľa evidenčného čísla alebo typu vozidla.
Vzťahuje sa zákonné poistenie aj na škody spôsobené požiarom pri domácom nabíjaní?
Ak požiar vznikol v dôsledku vnútornej technickej poruchy vozidla alebo jeho palubnej nabíjačky a poškodil majetok tretích osôb (napríklad susedný dom, garáž alebo cudzie autá), škoda sa likviduje z PZP daného vozidla. Ak však bol príčinou požiaru neodborný zásah do domácej elektroinštalácie, poistné plnenie sa bude riešiť z poistenia zodpovednosti z vlastníctva nehnuteľnosti a poisťovňa môže žiadať náhradu škody od majiteľa.
Je pri plug-in hybride rozhodujúci výkon spaľovacieho motora alebo celkový systémový výkon?
Každá poisťovňa pristupuje k PHEV individuálne. Väčšina poistných domov vychádza z výkonu spaľovacieho motora uvedeného v hlavnom riadku technického preukazu, no viaceré poisťovne už kalkulujú celkový kombinovaný výkon sústavy. Tento rozdiel môže tvoriť desiatky eur na ročnom poistnom, preto je nutné porovnávať ponuky podľa presných údajov z osvedčenia o evidencii.