Poistenie auta na dovolenku: Ako zabezpečiť vozidlo pred cestou do zahraničia
Predstava pokazenej prevodovky na rakúskej diaľnici alebo kolízie v úzkych uličkách prímorského mestečka patrí k najhorším nočným morám každého vodiča. Ak sa motor zastaví stovky kilometrov od domova a vy zistíte, že vaše zmluvy nekryjú odťah ani opravu v zahraničí, dovolenkový rozpočet sa v priebehu niekoľkých minút navýši o tisíce eur. Práve dôkladné poistenie auta na dovolenku predstavuje zásadný rozdiel medzi zvládnuteľnou nepríjemnosťou a finančnou pohromou, ktorá vás zaskočí v cudzej krajine bez znalosti miestneho jazyka a právnych predpisov.
Mnoho motoristov sa mylne domnieva, že bežná zákonná poistka chráni ich vlastné vozidlo za každých okolností. Realita býva trpká. Povinné zmluvné poistenie chráni výhradne poškodené tretie strany, ktorým svojou jazdou spôsobíte ujmu na majetku či zdraví. Škody na vlastnom vozidle, defekt pneumatiky, vymknutie kľúčov v kufri alebo odťah z horského priesmyku zostávajú plne na vašich pleciach, pokiaľ nemáte správne zvolené doplnkové produkty. Pred cestou je preto nevyhnutné preveriť nielen technický stav vozidla, ale najmä rozsah poistného krytia.
Prečo sa nedá uzavrieť poistenie auta na dovolenku len na dva týždne?
Ak sa snažíte vybaviť poistenie auta na dovolenku len na obdobie dvoch týždňov pri mori, v prípade povinného zmluvného poistenia rýchlo narazíte na legislatívny múr. Slovenský zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení zodpovednosti za škodu spôsobenú prevádzkou motorového vozidla totiž vôbec neumožňuje uzatvoriť zákonné krytie na kratšie obdobie ako jeden rok. Zmluva sa štandardne uzatvára na dobu neurčitú s poistným obdobím v dĺžke jedného kalendárneho alebo technického roka. Žiadne dvojtýždňové ani mesačné zákonné poistky na bežné slovenské vozidlo neexistujú.
Dôvodom je nepretržitá evidencia vozidla v národnom registri. Kým má motorové vozidlo pridelené evidenčné čísla, jeho prevádzkovateľ má zákonnú povinnosť udržiavať platné poistenie zodpovednosti bez prerušenia. Ak by ste nechali auto bez platného PZP čo i len jediný deň, okresný úrad vám môže uložiť pokutu vo výške od 16,60 eura do 3 320 eur. Pri nezaplatení poistného síce poistná zmluva zanikne, no poisťovňa má právo vymáhať poistné za celé obdobie do zániku a nepoistenému vodičovi hrozí vymáhanie spôsobenej škody cez práva poškodeného pri nepoistenom vinníkovi.
Zákonné poistné obdobie a limity krytia
Hoci sa zákonné poistenie uzatvára na celý rok, zmluvný vzťah nie je nemenný. Podľa § 800 ods. 1 Občianskeho zákonníka možno poistnú zmluvu vypovedať písomne najmenej 6 týždňov pred uplynutím poistného obdobia. Pokiaľ ste zmluvu uzavreli iba nedávno, podľa § 800 ods. 2 Občianskeho zákonníka máte možnosť podať výpoveď do 2 mesiacov od jej uzavretia, pričom výpovedná lehota predstavuje 8 dní. Od 1. augusta 2024 navyše platia zvýšené minimálne limity poistného plnenia: najmenej 6 450 000 eur pri škode na zdraví a nákladoch pri usmrtení na jednu škodovú udalosť a najmenej 1 300 000 eur pri vecnej škode a ušlom zisku. Správne nastavené zákonné poistenie môžete skontrolovať cez porovnanie PZP, ktoré zohľadňuje aktuálne legislatívne nároky.
Krátkodobé asistenčné balíky ako praktická alternatíva
Ak potrebujete špeciálnu ochranu len na samotnú cestu za hranice, riešením nie je manipulácia s PZP, ale dojednanie krátkodobej technickej asistencie k vozidlu. Tieto asistenčné produkty sa bežne uzatvárajú na dobu určitú, najčastejšie v rozmedzí od niekoľkých dní až po maximálne 30 dní. Vodič si tak prikúpi ochranu presne na čas plánovaného pobytu v cudzine.
Sadzby takéhoto pripoistenia sa na slovenskom trhu pohybujú približne na úrovni 1,60 až 2,50 eura na deň (pričom konkrétne ponuky sa často ustália na sume 2,49 eura na deň). Finančný limit poistného plnenia za asistenčný balík býva stanovený štandardne na 2 000 až 2 500 eur na jednu poistnú udalosť. Pozor si však treba dať na dve zásadné obmedzenia:
- Vekové obmedzenie vozidla: Poisťovne často umožňujú dojednať krátkodobú asistenciu len pre automobily do veku maximálne 10 rokov od dátumu prvej evidencie.
- Ochranná lehota pri dojednaní: Ak poistenie uzatvoríte cez internet až v deň odchodu, poistné krytie nezačína platiť okamžite po úhrade. Uplatňuje sa ochranná lehota v trvaní spravidla 3 hodín od momentu uzatvorenia zmluvy, aby sa zabránilo poistným podvodom pri už nepojazdných vozidlách.
Ak hľadáte dlhodobejšiu flexibilitu a riešite otázku, či sa dá poistiť staršie vozidlo, preštudujte si možnosti, ktoré ponúka PZP na mesiac pri špecifických kategóriách vozidiel.
Spoluúčasť pri oprave v zahraničí: Ako ju počíta havarijné poistenie auta na dovolenku?
Dojednané poistenie auta na dovolenku vo forme havarijnej poistky býva najčastejšie viazané na spoluúčasť. Spoluúčasť predstavuje peňažnú sumu, ktorou sa poistený podieľa na úhrade každej poistnej udalosti. Zatiaľ čo pri povinnom zmluvnom poistení sa spoluúčasť zo zákona neuplatňuje, pri kasko poistení je bežným nástrojom, ktorý motivuje vodiča k opatrnosti a znižuje ročné poistné. Poznať presný mechanizmus výpočtu je pred cestou za hranice kľúčové, pretože hodinové sadzby v západoeurópskych servisoch výrazne prevyšujú tie slovenské.
Percentuálna a fixná finančná spoluúčasť
Poisťovne najčastejšie uplatňujú kombinovanú spoluúčasť definovanú percentom s minimálnou pevnou sumou v eurách. Najrozšírenejšie varianty na slovenskom trhu sú:
- Spoluúčasť 5 % (minimálne 150 eur): Ak oprava v zahraničnom servise stojí 2 000 eur, 5 % predstavuje 100 eur. Keďže je táto suma nižšia ako stanovené minimum, zaplatíte 150 eur a poisťovňa uhradí zvyšných 1 850 eur. Ak by však faktúra vystúpila na 6 000 eur, 5 % činí 300 eur. Keďže táto suma presahuje minimum, vaša spoluúčasť bude celých 300 eur.
- Spoluúčasť 10 % (minimálne 300 eur alebo 330 eur): Pri škode 2 500 eur zaplatíte minimálnu hranicu 300 eur. Pri rozsiahlej škode vo výške 10 000 eur zaplatíte zo svojho plných 1 000 eur.
- Fixná spoluúčasť (napríklad pevne 100 eur): Bez ohľadu na celkovú fakturovanú sumu zaplatíte vždy rovnakú čiastku.
Pre vodičov, ktorí chcú mať na cestách absolútny pokoj, existuje možnosť dojednať krytie bez doplatkov. To, aké podmienky si vyžaduje ako funguje nulová spoluúčasť, závisí od zvolenej poisťovne a veku vozidla. Celkové náklady na takúto ochranu vám pred cestou prehľadne ukáže kalkulovaná cena havarijného poistenia.
Modelový príklad: Riešenie havárie v rakúskom servise
Pozrime sa na konkrétny príklad z praxe. Pán Milan cestoval so svojou rodinou do Talianska na sedemročnom vozidle. Počas prejazdu Rakúskom dostal na mokrej diaľnici šmyk a poškodil prednú časť vozidla o zvodidlá. Auto zostalo nepojazdné pre prasknutý chladič a poškodenú nápravu. Pán Milan mal uzavreté celoročné kasko so spoluúčasťou 5 % (minimálne 150 eur) a základné asistenčné služby.
Priebeh likvidácie a finančné dopady boli nasledovné:
- Odťah z diaľnice: Miestna diaľničná služba privolala zmluvnú rakúsku odťahovku. Náklady na odtiahnutie do najbližšieho autorizovaného servisu vzdialeného 25 kilometrov dosiahli 420 eur. Keďže Milan okamžite kontaktoval asistenčnú službu svojej slovenskej poisťovne, asistenčná centrála tento odťah autorizovala a uhradila z asistenčného balíka priamo poskytovateľovi.
- Faktúra za opravu: Rakúsky servis vystavil predbežnú kalkuláciu na opravu dielov a lakovanie na sumu 4 600 eur (vrátane rakúskej DPH a práce v sadzbe 160 eur za hodinu).
- Výpočet spoluúčasti: Likvidátor poistnej udalosti schválil poistné plnenie podľa predložených podkladov. Zo sumy 4 600 eur predstavuje 5 % podiel výšku 230 eur. Keďže 230 eur je viac ako zmluvné minimum 150 eur, servis vyinkasoval od pána Milana pri prevzatí vozidla presne 230 eur. Zvyšných 4 370 eur uhradila poisťovňa priamo na účet rakúskeho servisu na základe krycieho listu.
- Repatriácia a náhradné ubytovanie: Pretože oprava trvala 4 dni, asistenčná centrála zabezpečila rodine dve noci v hoteli v celkovej hodnote 280 eur, čím sa vyčerpal finančný limit asistencie.
V praxi sa poistenie auta na dovolenku v tomto prípade postaralo o to, že rodina namiesto výdavku presahujúceho 5 000 eur zaplatila z vlastného rozpočtu iba spoluúčasť vo výške 230 eur a drobné stravné náklady. Pred vycestovaním je dôležité vedieť, že pre kasko nie je prekážkou ani zložitejší produkt, akým je kombinovaná cena PZP a kaska na jednej zmluve.
Nehoda v cudzine: Kedy volať políciu a ako funguje poistenie vozidla na dovolenku?
Dopravná kolízia v zahraničí vyvoláva obrovský stres. Rozdielne zákony, jazyková bariéra a neznalosť miestnych reálií situáciu ešte zhoršujú. Mnohí vodiči robia zásadnú chybu: buď privolajú policajné zložky k nepatrnému škrabancu na parkovisku, za čo im v niektorých štátoch (napríklad v Chorvátsku či Rakúsku) naúčtujú poplatok za zbytočný výjazd, alebo naopak políciu nezavolajú vôbec, hoci je to zákonom dané. Pri organizácii cesty je dobré vedieť, že kvalitné poistenie auta na dovolenku zahŕňa aj pomoc operátora na telefóne, ktorý vám presný postup v danej krajine okamžite ozrejmí.
Všeobecne platí, že v rámci Európskej únie platia zhodné štandardy, no národné legislatívy majú vlastné limity škody. Kým na Slovensku sa pri škode do určitej hranice bez zranenia udalosť klasifikuje len ako škodová udalosť, v cudzine môže byť hranica škody výrazne odlišná.
Prehľad situácií pri nehode v zahraničí
Pre rýchlu orientáciu si pozrite nasledujúci prehľad typických dovolenkových situácií a správnych reakcií:
| Situácia na ceste v cudzine | Je privolanie polície povinné? | Správny postup a potrebné úkony |
|---|---|---|
| Drobné poškodenie dvoch áut bez zranenia, účastníci sa zhodli na vinníkovi | Nie (vo väčšine krajín EÚ) | Vyplniť a podpísať medzinárodný záznam o nehode, nafotiť situáciu a doklady druhého vodiča. |
| Zranenie alebo usmrtenie ktorejkoľvek osoby (aj ľahké zranenie) | Jednoznačne ÁNO | Zabezpečiť prvú pomoc, volať záchranné zložky (112), políciu a bezodkladne asistenčnú službu. |
| Druhý účastník odmieta komunikovať, je agresívny alebo odmieta podpísať správu | Jednoznačne ÁNO | Zotrvať na mieste, odfotiť evidenčné číslo a tvár vodiča, privolať políciu a čakať na hliadku. |
| Podozrenie na alkohol alebo drogy u druhého vodiča | Jednoznačne ÁNO | Nemanipulovať s vozidlami, trvať na dychovej skúške pred privolanou policajnou hliadkou. |
| Poškodenie majetku tretej osoby (zvodidlá, dopravná značka, stĺp osvetlenia) | ÁNO | Polícia musí zadokumentovať poškodenie verejného majetku pre správcu komunikácie. |
| Neznámy vinník na hotelovom parkovisku (poškodenie zistené dodatočne) | ÁNO (odporúčané pre kasko) | Vyžiadať policajný protokol o vandalizme alebo neznámom páchateľovi, overiť prítomnosť kamier. |
Pokiaľ dôjde k sporu o zavinenie, pamätajte na zákonné lehoty. Podľa § 10 ods. 1 písm. b) zákona č. 381/2001 Z. z. je poistený povinný do 30 dní písomne oznámiť svojej poisťovni vznik škodovej udalosti, ktorá nastala v zahraničí. Pre viac detailov si prečítajte, ako prebieha lehoty na nahlásenie škody z PZP.
Kontrolný zoznam úkonov pri nehode v zahraničí
Vytlačte si alebo uložte do mobilného telefónu tento zoznam úkonov, ktoré musíte vykonať priamo na mieste nehody:
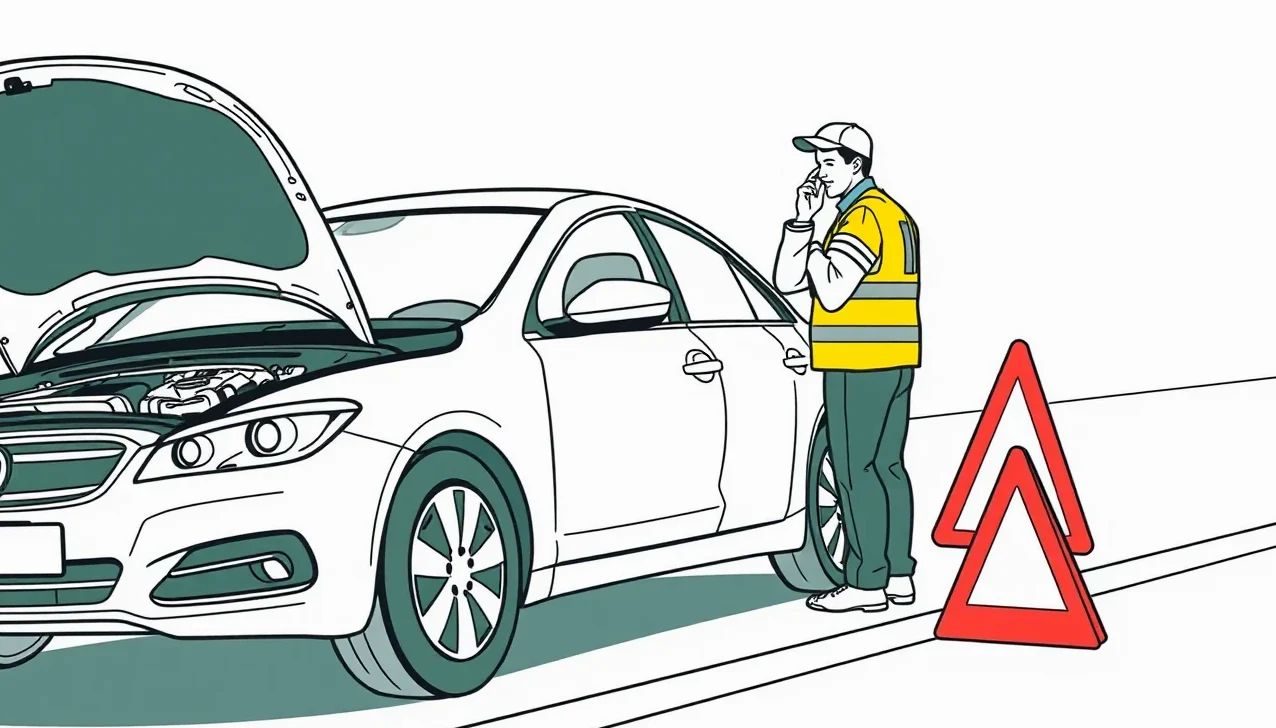
- Oblečte si reflexnú vestu ešte pred vystúpením z auta a umiestnite výstražný trojuholník (na diaľnici minimálne 100 metrov za vozidlo).
- Skontrolujte stav všetkých pasažierov vo vozidle a v prípade potreby okamžite volajte medzinárodnú linku tiesňového volania 112.
- Vyberte z priehradky formulár Správa o nehode (európsky záznam o dopravnej nehode), ktorý majte vždy vo viacerých jazykových verziách.
- Podrobne odfoťte postavenie vozidiel z viacerých uhlov, brzdné dráhy, poškodené časti, celkový záber križovatky a dopravné značenie.
- Odfotografujte si doklady druhého účastníka: vodičský preukaz, občiansky preukaz alebo pas a najmä jeho doklad o poistení.
- Overte, či je na zelenej karte druhého účastníka vyznačená platnosť a názov jeho poisťovne. Zásadným dokladom je vaša vlastná zelená karta, ktorú majte pri tranzite mimo EÚ vytlačenú na papieri.
- Formulár vyplňte dvojjazyčne, nezabudnite vyznačiť body dotyku a počet označených políčok. Nikdy nepodpisujte text v cudzom jazyku, ktorému nerozumiete; k svojmu podpisu pripíšte poznámku v slovenčine o vlastnom pohľade na nehodu.
- Okamžite kontaktujte asistenčnú službu vašej slovenskej poisťovne. Telefónne číslo majte uložené v telefóne vo formáte s medzinárodnou predvoľbou (+421).
Ak si nie ste istí rozdielmi v terminológii, objasní vám ich článok rozoberajúci rozdiel medzi škodovou a poistnou udalosťou, aby ste správne formulovali svoje nároky voči likvidátorovi. Kompletný balíček papierov skompletizujete rýchlejšie, ak poznáte odporúčaný checklist dokladov pri poistnej udalosti.
Vedenie vozidla bez oprávnenia: Závažná výluka, ktorú poistka na auto pred dovolenkou neodpustí
Jednou z najzávažnejších situácií, kedy poisťovňa odmietne vyplatiť poistné plnenie alebo bude vymáhať všetky vyplatené peniaze späť, je jazda bez vodičského oprávnenia. Mnohí dovolenkári berú túto problematiku na ľahkú váhu najmä pri dlhých nočných presunoch k moru. Keď sa hlavný vodič cíti unavený, zverí volant rodinnému príslušníkovi, ktorý však nemusí spĺňať zákonné náležitosti.
Nejde len o extrémne prípady, kedy človek za volantom nikdy nevlastnil vodičský preukaz. V praxi sa likvidátori stretávajú s týmito bežnými chybami:
- Jazda s neplatným vodičským preukazom: Vypršanie administratívnej platnosti kartičky preukazu (napríklad z dôvodu neabsolvovania pravidelnej lekárskej prehliadky u vodičov nad 65 rokov) znamená, že z pohľadu zákona nemáte platné oprávnenie.
- Nesprávna kategória oprávnenia pri ťahaní prívesu: Ak za osobným autom ťaháte ťažký karavan, obytný príves alebo lodný transportér a celková hmotnosť jazdnej súpravy presiahne 3 500 kg, bežné vodičské oprávnenie skupiny B nepostačuje. Vyžaduje sa harmonizovaný kód 96 alebo oprávnenie skupiny B+E. Ak súpravu vedie vodič len so skupinou B, ide o jazdu bez príslušného oprávnenia.
- Vodič s uloženým zákazom činnosti: Zákaz vedenia motorových vozidiel uložený na Slovensku platí bez výnimky aj pri jazde v zahraničí.
Regresný nárok poisťovne a ďalšie kľúčové výluky
Ak vodič bez príslušného oprávnenia spôsobí dopravnú nehodu v cudzine, poisťovňa z povinného zmluvného poistenia škodu poškodeným osobám vyplatí, pretože ju k tomu zaväzuje zákon. Následne však uplatní takzvaný regresný nárok podľa § 12 zákona č. 381/2001 Z. z. To znamená, že od vinníka bude súdne vymáhať 100 % všetkých vyplatených finančných prostriedkov. Pri reťazových haváriách so škodami na zdraví a usmrtením v západnej Európe môže táto suma predstavovať státisíce až milióny eur, čo pre vinníka znamená celoživotnú osobnú exekúciu.
Medzi ďalšie tvrdé výluky, pri ktorých havarijné poistenie neposkytne ani cent a zákonné poistenie uplatní plný regres, patria:
- Požitie alkoholu, omamných alebo psychotropných látok vodičom vozidla.
- Odmietnutie podrobiť sa dychovej skúške alebo lekárskemu vyšetreniu.
- Úmyselné poškodenie vozidla alebo poistný podvod.
- Hrubé zanedbanie technického stavu (jazda na pneumatikách s hĺbkou dezénu pod zákonný limit, neplatná technická kontrola STK).
- Škody vzniknuté pri prevádzkovaní vozidla na motoristických pretekoch či okruhoch bez špeciálneho pripoistenia.
Problematika zodpovednosti je rozsiahla a detailné pravidlá nájdete v analýze, ktorú prináša dopravná nehoda v zahraničí a jej právne dôsledky.
Požičané auto z autopožičovne: Kryje škody bežné cestovné poistenie?
Mnohí cestujúci volia leteckú dopravu a priamo v cieľovej destinácii si prenajmú auto, aby mohli objavovať okolie. Často sa pýtajú, či je možné využiť bežné poistenie auta na dovolenku aj pri zapožičaní cudzieho auta z autopožičovne. Odpoveď je jednoznačná: bežné individuálne cestovné poistenie osôb (liečebné náklady, úraz, batožina) škody na prenajatom automobile nikdy automaticky nekryje.
Vozidlá z autopožičovní v sebe spravidla majú zahrnuté základné poistenie (CDW – Collision Damage Waiver a TP – Theft Protection). Tieto poistky však takmer vždy obsahujú vysokú spoluúčasť (excess), ktorá sa bežne pohybuje od 800 do 2 500 eur. Pri prevzatí vozidla vám požičovňa túto sumu zablokuje na kreditnej karte ako bezpečnostný depozit. Ak vrátite auto s poškodeným diskom, poškriabaným nárazníkom od parkovania alebo rozbitým sklom, požičovňa vám túto sumu z depozitu strhne bez ohľadu na to, či ste škodu zavinili vy alebo neznámy vodič.
Riešením je špecializované pripoistenie spoluúčasti pri prenájme vozidla, ktoré je možné dojednať ako nadstavbový modul k prémiovému cestovnému poisteniu alebo prostredníctvom špecializovaných poskytovateľov. Ak vám vznikne škoda, požičovňa vám strhne depozit, no vaša poisťovňa vám na základe protokolu o škode a dokladu o strhnutí platby túto čiastku preplatí.
Porovnanie možností poistnej ochrany vlastného auta
Ak cestujete vlastným autom, máte na výber medzi komplexným celoročným kaskom a dočasnou asistenciou. Pre lepšie rozhodovanie uvádzame porovnanie oboch riešení:
| Forma poistného krytia | Hlavné výhody | Nevýhody a obmedzenia |
|---|---|---|
| Celoročné havarijné poistenie (kasko) |
• Komplexné krytie havárie, živelných udalostí, stretu so zverou a krádeže. • Platnosť počas celého roka v celej geografickej Európe. • Zahŕňa celoročné asistenčné služby vrátane odťahu. • Možnosť voľby výhodnejšieho servisu a originálnych dielov. |
• Vyššia ročná finančná investícia. • Pri starších autách (nad 10 – 12 rokov) ho poisťovne nemusia umožniť uzavrieť. • Nutnosť platiť dohodnutú spoluúčasť pri každej udalosti. |
| Krátkodobé pripoistenie technickej asistencie |
• Nízke vstupné náklady (iba jednotky eur na deň pobytu). • Flexibilné dojednanie presne na počet dní dovolenky. • Rýchle uzatvorenie online pred odchodom z domu. • Kryje urgentné opravy defektu, paliva, zabuchnutých kľúčov. |
• Nekryje samotnú majetkovú škodu na karosérii pri havárii (opravu plechov platíte vy). • Pevný finančný strop na poistnú udalosť (zvyčajne do 2 500 eur). • Nárok na náhradné vozidlo vzniká často až po 48 hodinách neopraviteľnosti auta. • Striktné vekové limity vozidla (často len do 10 rokov). • Prítomnosť ochrannej lehoty (spravidla 3 hodiny po uzavretí). |
Ak váhate, ktorý z prístupov zvoliť pre vaše konkrétne vozidlo, pomôže vám podrobný prehľad v článku kedy PZP nestačí. Ak vlastníte automobil s vyšším vekom, odporúčame overiť podmienky cez poistenie vozidla na mieru.
Pripoistenie úrazu posádky: Prečo nestačí základné poistenie auta na dovolenku?
Komplexné poistenie auta na dovolenku by preto nemalo zabúdať na ľudí sediacich v kabíne. Pri dopravnej nehode nesie najväčšie riziko práve ľudské zdravie. Vodiči sa často spoliehajú na to, že prípadné zranenia vyrieši európsky preukaz zdravotného poistenia (EHIC) alebo štandardné cestovné poistenie. Tieto zmluvy však pokrývajú iba nevyhnutné liečebné náklady, hospitalizáciu a transport do vlasti.
Čo v prípade, ak si následky ťažkého úrazu vyžiadajú trvalé telesné postihnutie, zníženie pracovnej schopnosti alebo dokonca usmrtenie živiteľa rodiny? Na tieto situácie slúži pripoistenie úrazu posádky vozidla (ľudovo nazývané aj poistenie sedadiel). Dojednáva sa buď na konkrétne sedadlá podľa technického preukazu, alebo paušálne na celú posádku prepravovanú v súlade s predpismi.
Pripoistenie úrazu chráni posádku v týchto oblastiach:
- Trvalé následky úrazu: Vyplatenie percentuálneho podielu z dohodnutej poistnej sumy podľa závažnosti poškodenia zdravia (amputácie, strata zraku, obmedzenie hybnosti). Peniaze slúžia na úpravu bezbariérového bývania či nákladnú rehabilitáciu.
- Smrť následkom úrazu: Jednorazové finančné odškodnenie pre pozostalé osoby, ktoré pomôže preklenúť výpadok príjmu rodiny.
- Denné odškodné počas liečenia úrazu alebo pobytu v nemocnici: Finančná kompenzácia za každý deň práceneschopnosti spôsobenej nehodou v automobile.
Zatiaľ čo asistenčné balíky chránia techniku, úrazové poistenie auta na dovolenku poskytuje finančnú ochranu priamo osobám vo vnútri auta. Ak navyše cestujete s drahšou výbavou, je vhodné doplniť aj poistenie batožiny, ktoré kryje odcudzenie osobných vecí z uzamknutého batožinového priestoru. Pozor však na výluky: veci uložené v strešnom boxe alebo voľne položené na zadných sedadlách bývajú z poistenia krádeže vylúčené, prípadne majú výrazne znížený limit plnenia.
Ak plánujete dlhé trasy po európskych diaľniciach, kľúčovým faktorom býva aj asistencia v zahraničí a repatriácia, ktorá rieši prevoz nepojazdného vraku späť do domovského servisu. Podrobnosti o tom, kto uhradí náklady na prevoz cez hranice, vysvetľuje téma repatriácia vozidla zo zahraničia. Ak sa chystáte vycestovať aj mimo štátov Únie, nezabudnite overiť platnosť dokumentov cez územná platnosť poistenia vozidla a presvedčte sa, že vaša zmluva zahŕňa potrebné krytie prostredníctvom kasko a cesta do zahraničia.
Často kladené otázky o poistení auta pred dovolenkou
V rámci prípravy na letnú sezónu preto poistenie auta na dovolenku predstavuje oblasť s množstvom nejasností. Prinášame odpovede na najčastejšie otázky, ktoré motoristi pred vycestovaním riešia.
Platí mi slovenské PZP automaticky aj v zahraničí?
Áno, slovenské povinné zmluvné poistenie platí vo všetkých štátoch, ktoré patria do Systému zelenej karty (celá Európska únia, Švajčiarsko, Nórsko, Veľká Británia a vybrané ďalšie štáty). Platnosť v konkrétnych krajinách je vyznačená na zelenej karte; ak je kód krajiny preškrtnutý, poistenie tam neplatí a musíte si na hraniciach zakúpiť hraničné poistenie.
Musím mať zelenú kartu fyzicky vytlačenú, alebo stačí v mobile?
Hoci v rámci Slovenskej republiky polícia akceptuje zelenú kartu v elektronickej podobe (napríklad vo formáte PDF v mobilnom telefóne), pri ceste do zahraničia dôrazne odporúčame mať dokument vytlačený na bielom kancelárskom papieri. Kontrolné orgány v tranzitných štátoch mimo EÚ (napríklad v Srbsku, Bosne a Hercegovine či Severnom Macedónsku) digitálnu verziu neuznávajú a hrozí vám vysoká pokuta alebo nutnosť zakúpiť drahé hraničné poistenie.
Preplatí mi asistencia odťah auta z Chorvátska až na Slovensko?
Závisí to od zmluvného limitu poistného plnenia. Štandardné asistenčné balíky majú finančný strop približne 2 000 až 2 500 eur. Pri reálnom odťahu z južného Chorvátska na Slovensko (vzdialenosť 800 až 1 000 km) si odťahové služby účtujú sadzbu 1,20 až 1,80 eura za kilometer jazdy tam aj späť, plus diaľničné mýto. Náklady tak ľahko prekročia 2 000 eur. Ak limit asistencie nepostačuje, zvyšnú čiastku musíte doplatiť na mieste v hotovosti alebo kartou.
Mám nárok na náhradné vozidlo okamžite po nahlásení poruchy?
Nie automaticky. Poistné podmienky väčšiny poisťovní stanovujú, že nárok na bezplatné zapožičanie náhradného vozidla vzniká iba vtedy, ak zahraničný servis potvrdí, že oprava vášho automobilu nie je možná do 48 hodín od odtiahnutia. Zapožičanie navyše podlieha časovému limitu, spravidla na 3 až 5 dní.
Ako postupovať, ak ma v cudzine nabúra nepoistené alebo neznáme vozidlo?
V takomto prípade musíte bezpodmienečne privolať miestnu políciu a nechať vyhotoviť policajný protokol. Následne sa po návrate na Slovensko obráťte na Slovenskú kanceláriu poisťovateľov (SKP). SKP spravuje garančný fond, z ktorého sa za presne definovaných zákonných podmienok uhrádzajú škody na zdraví spôsobené neznámym vozidlom a škody na majetku spôsobené nepoisteným vozidlom.