Reťazová nehoda a PZP: kto zaplatí škodu a kedy využiť havarijné poistenie
„Kto mi vlastne zaplatí zdemolovaný kufor a prerazený chladič, keď do mňa zozadu vrazila dodávka a odhodila ma do auta predo mnou?“ Práve túto otázku si kladie takmer každý vodič, ktorého na ceste prekvapí hromadná zrážka viacerých áut. Situácie, kde hlavnú rolu zohráva reťazová nehoda a PZP, patria medzi likvidačne najzložitejšie udalosti v cestnej premávke. Kým pri bežnom ťuknutí dvoch áut býva vinník zrejmý za pár minút, pri kolízii troch, štyroch či desiatich áut sa vyšetrovanie a dokazovanie často natiahne na dlhé týždne až mesiace. Ak sa ocitnete uprostred takejto kolóny, potrebujete presne vedieť, ako sa zachovať priamo na asfalte a z akej zmluvy žiadať náhradu škody bez toho, aby ste prišli o vlastné úspory.
V tomto sprievodcovi prejdeme celý proces krok za krokom od prvých sekúnd po náraze cez rozmiestnenie bezpečnostných prvkov, určovanie zodpovednosti, komunikáciu s poisťovňami až po uplatnenie nárokov cez kasko či garančný fond. Či už jazdíte denne alebo iba občas, prehľad v pravidlách vám pomôže predísť fatálnym chybám, ktoré by mohli viesť ku kráteniu poistného plnenia alebo k nepríjemnému regresu.
Čo urobiť ako prvé pri hromadnej zrážke na diaľnici?
Zvuk lámajúcich sa plastov, vystrelené airbagy a dym z pyropatrónov znamenajú obrovský šok. Na diaľnici či rýchlostnej ceste však po prvotnom náraze hrozí bezprostredné riziko ďalších sekundárnych kolízií. Autá za vami sa pohybujú rýchlosťou 130 km/h, čo znamená, že za jedinú sekundu prejdú viac než 36 metrov. Pokiaľ je znížená viditeľnosť, vodiči za vami nemajú šancu stojacu prekážku včas zaregistrovať, ak neurobíte okamžité bezpečnostné opatrenia.
Základným pravidlom prežitia je neopúšťať vozidlo bezhlavo do jazdnej dráhy a nezostávať sedieť v kabíne dlhšie, než je nevyhnutné na zorientovanie sa v situácii. Zákony fyziky neoklamete a stojace auto na diaľnici predstavuje pre prichádzajúce kamióny pevnú prekážku. Všetko vaše úsilie v prvých sekundách musí smerovať k ochrane životov posádky a až potom k riešeniu plechov či poistných formulárov.
Záchrana života a bezpečný úkryt za zvodidlami
Mnohí vodiči robia osudovú chybu, keď po zrážke vystúpia na vozovku a začnú si obzerať poškriabaný lak alebo sa hádať s ostatnými účastníkmi priamo v jazdnom pruhu. Takéto konanie vás vystavuje priamemu ohrozeniu života. Pred vystúpením z vozidla si vždy oblečte reflexnú vestu. Majte ju uloženú v dosahu zo sedadla vodiča, ideálne v odkladacej schránke dverí alebo pod sedadlom, nie v kufri pod batožinou. Zákon o cestnej premávke ukladá povinnosť použiť reflexný odev každému, kto sa počas núdzového státia zdržiava na vozovke.
Akonáhle vestu oblečiete, skontrolujte stav spolujazdcov. Ak to ich zdravotný stav dovoľuje, celá posádka musí vozidlo okamžite opustiť cez pravé dvere smerom k okraju cesty. Bezpečný priestor sa nenachádza na krajnici, ale výhradne za oceľovými alebo betónovými zvodidlami. Tam počkajte na príchod záchranných zložiek. Ak v aute veziete deti alebo staršie osoby, pomôžte im preliezť za zvodidlá ako prvým a dohliadnite, aby sa nepohybovali v blízkosti cesty.
Krok za krokom: čo robiť bezprostredne po náraze
Aby ste v strese na nič nezabudli, postupujte podľa nasledujúcich piatich bodov, ktoré vám pomôžu zvládnuť krízové momenty organizovane a bezpečne:
- Zapnite výstražné svetlá a vypnite motor: Okamžite stlačte tlačidlo výstražných svetiel, aby ste upozornili autá za sebou. Vypnite zapaľovanie, aby ste znížili riziko požiaru z poškodeného palivového potrubia alebo elektroinštalácie. Zatiahnite ručnú brzdu.
- Oblečte si reflexné vesty a vystúpte doprava: Skontrolujte spätné zrkadlá, oblečte si vestu a vystúpte na stranu krajnice. Nikdy nevystupujte do ľavého jazdného pruhu, kde hrozí zrazenie okoloidúcimi autami.
- Evakuujte posádku za diaľničné zvodidlá: Všetkých cestujúcich bezodkladne presuňte za zvodidlá do svahu alebo trávnatého pásu mimo telesa diaľnice. V aute za žiadnych okolností nečakajte na odťahovú službu.
- Poskytnite prvú pomoc a volajte tiesňovú linku: Ak je niekto zranený, poskytnite mu neodkladnú prvú pomoc s využitím autolekárničky. Následne vytočte číslo 112 alebo 158 a nahláste polohu, počet havarovaných vozidiel a zranených.
- Označte miesto nehody a zdokumentujte situáciu: Až po zabezpečení posádky umiestnite výstražný trojuholník v predpísanej vzdialenosti. Ak je to bezpečné, urobte smartfónom celkové fotografie postavenia áut, detailov nárazov a brzdných dráh.
Pokiaľ došlo k zraneniu, usmrteniu, poškodeniu zvodidiel či úniku prevádzkových kvapalín, privolanie polície je povinné zo zákona. Staré pravidlo o finančnom limite škody 3 983 eur už v slovenskej legislatíve neplatí. Ak sa účastníci nevedia dohodnúť na miere zavinenia, polícia musí prísť vždy, aby priebeh zrážky úradne zadokumentovala.
Umiestnenie výstražného trojuholníka pri reťazovej nehode
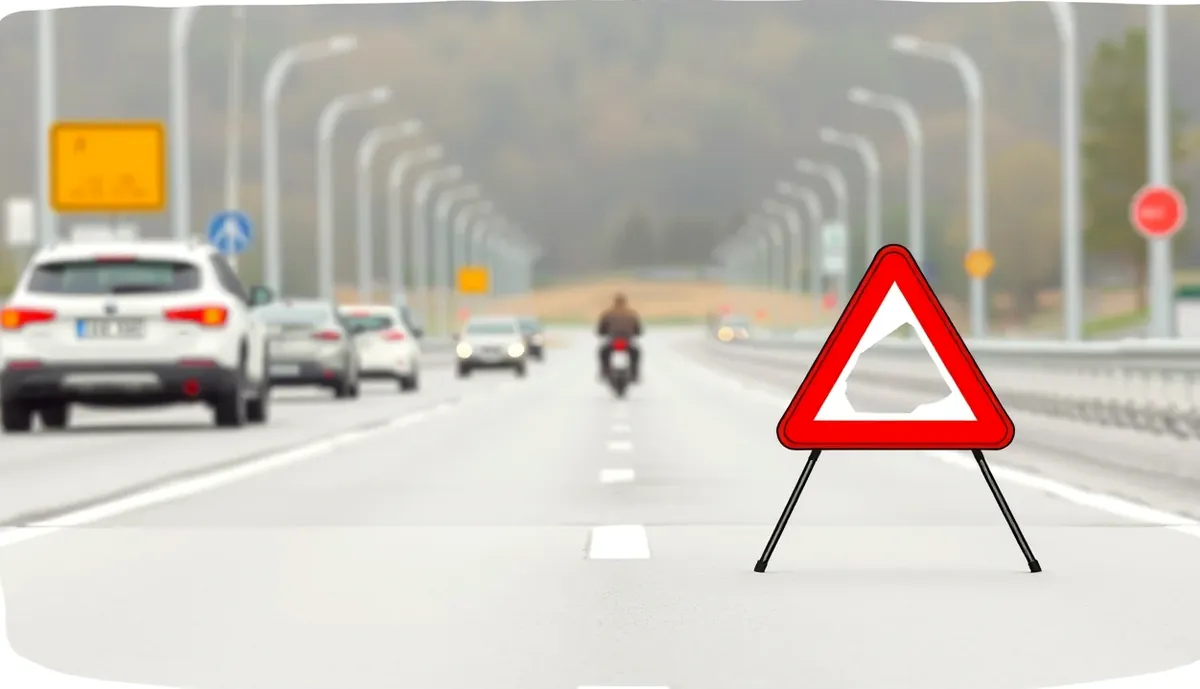
Správne varovanie prichádzajúcich vodičov je kľúčové na to, aby sa do stojacej kolóny nezapojili ďalšie vozidlá. Zákon č. 8/2009 Z. z. o cestnej premávke striktne určuje, ako má byť výstražný trojuholník umiestnený. Pri reťazovej havárii však vzniká špecifický problém: havarované autá tvoria dlhý rad a vodiči často nevedia, od ktorého vozidla sa vzdialenosť meria a kto má trojuholník vlastne postaviť.
V praxi platí pravidlo kolektívnej bezpečnosti. Aj keď by mal trojuholník inštalovať primárne vodič posledného vozidla v kolóne, nespoliehajte sa na to, že to urobí za vás. Ak je jeho auto zdemolované alebo je zranený, iniciatívu musí prevziať ktorýkoľvek schopný účastník. Chôdza s trojuholníkom po diaľnici je nebezpečná, preto sa pohybujte vždy za zvodidlami a na vozovku vstúpte len na nevyhnutný čas položenia značenia na krajnicu.
Správna vzdialenosť trojuholníka v meste a mimo obce
Rozhodujúcim parametrom je typ komunikácie, na ktorej k nehode došlo. Zákon stanovuje minimálne vzdialenosti, ktoré musíte dodržať, inak vám hrozí pokuta a v prípade ďalšej zrážky aj spoluzavinenie:
- Na bežnej ceste v obci a mimo obce: Trojuholník umiestnite vo vzdialenosti najmenej 50 metrov za posledným havarovaným vozidlom. V neprehľadnom úseku, napríklad pred zákrutou alebo za horizontom, ho posuňte ešte ďalej, aby mali vodiči čas zareagovať.
- Na diaľnici a rýchlostnej ceste: Zákonný limit je najmenej 100 metrov za posledným vozidlom v kolóne. Pri rýchlosti 130 km/h predstavuje sto metrov vzdialenosť, ktorú auto prekoná za necelé tri sekundy. Ak je kolóna dlhá desiatky metrov, merajte vzdialenosť vždy od kufra úplne posledného auta, nie od svojho v strede.
Trojuholník postavte na okraj vozovky alebo na krajnicu tak, aby bol pre prichádzajúce autá zreteľne viditeľný z dostatočného uhla. Ak máte k dispozícii prenosné výstražné blikače alebo svetlice, použite ich ako doplnok. Pamätajte, že nedostatočne označená prekážka môže viesť k tomu, že poisťovňa bude pri likvidácii skúmať vaše vlastné pochybenie pri zabezpečení miesta škodovej udalosti.
Ako vplýva poľadovica, hmla a dážď na reťazové nehody a PZP?
Nepriaznivé počasie je najčastejším spúšťačom hromadných kolízií. Na mokrom asfalte, kašovitom snehu či neviditeľnom čiernom ľade sa brzdná dráha bežného auta dramaticky predlžuje. Kým na suchom asfalte z rýchlosti 90 km/h zastavíte približne na 30 až 40 metroch, na zľadovatenom povrchu sa táto vzdialenosť môže natiahnuť na viac než 120 metrov. V takýchto podmienkach sa reťazové nehody a PZP stávajú nočnou morou likvidátorov, pretože hranica medzi zlyhaním techniky a hrubým porušením pravidiel je veľmi tenká.
Mnoho vodičov sa pred policajnou hliadkou aj pred zástupcami poisťovní vyhovára na „vyššiu moc“ – tvrdia, že dostali šmyk na nečakanej poľadovici a za náraz nenesú zodpovednosť. Slovenská legislatíva a ustálená rozhodovacia prax súdov sa však na takéto argumenty pozerajú veľmi prísne. Správne nastavené pripoistenia k PZP pred zimou vás síce ochránia pred finančnými následkami škôd na vlastnom aute, no zodpovednosti za škodu spôsobenú iným vás nezbavia.
Bezpečná vzdialenosť v zhoršených poveternostných podmienkach
Zákon o cestnej premávke hovorí jasnou rečou: vodič je povinný dodržiavať za vozidlom idúcim pred ním takú vzdialenosť, aby mohol včas znížiť rýchlosť jazdy alebo zastaviť, ak vodič pred ním zníži rýchlosť alebo náhle zastaví. Za bežných podmienok sa odporúča odstup minimálne dvoch sekúnd, na diaľnici pri vyšších rýchlostiach až troch sekúnd. Akonáhle však nastúpia zhoršené podmienky, tieto pravidlá sa zásadne menia.
V hustej hmle s dohľadnosťou pod 50 metrov musíte spomaliť tak, aby ste dokázali zastaviť na vzdialenosť, na ktorú máte rozhľad. Ak vletíte do hmly stovkou a narazíte do stojacich áut, ide o jednoznačné porušenie povinnosti prispôsobiť jazdu svojim schopnostiam, vlastnostiam vozidla a stavu cesty. Podobne to platí pri silnom daždi, kedy hrozí aquaplaning – strata priľnavosti pneumatiky na vrstve vody. Ak likvidačné šetrenie preukáže, že dezén vašich pneumatík nespĺňal zákonné normy, poisťovňa môže uplatniť regresný nárok.
Zodpovednosť vodiča a neprispôsobenie jazdy stavu vozovky
V praxi platí dôležitá zásada: zlé počasie vás nezbavuje právnej zodpovednosti za spôsobenú škodu. Práve naopak, v zime na namrznutej vozovke sú nároky na predvídavosť vodiča podstatne vyššie. Ak do kolóny vrazíte preto, že ste nedobrzdili na ľade, z hľadiska najlacnejšieho PZP ste jednoznačným vinníkom škody na vozidle pred vami. Vaša poisťovňa bude musieť poškodenému uhradiť opravu z vášho povinného zmluvného poistenia.
Pokiaľ dôjde k reťazovej havárii desiatok áut v neprehľadnom úseku za snehovej víchrice, polícia a likvidátori často dospejú k záveru o spoluzavinení viacerých účastníkov. To znamená, že každý vodič, ktorý nedodržal bezpečný odstup a narazil do auta pred sebou vlastnou vinou, nesie zodpovednosť za prednú škodu, ktorú spôsobil. Táto skutočnosť zásadne ovplyvňuje výsledné percento poistného plnenia pre jednotlivých účastníkov kolízie.
Reťazová nehoda a PZP: prečo posledné auto nie je vždy jediným vinníkom
Medzi motoristami pretrváva hlboko zakorenený mýtus, že pri hromadnej zrážke nesie celú finančnú a právnu zodpovednosť výhradne vodič posledného auta v rade. Predstava, že ten, kto do kolóny narazil ako posledný, zaplatí všetky rozbité nárazníky a kufre pred sebou, je však vo väčšine prípadov mylná. Každá reťazová nehoda a PZP si vyžaduje dôkladné oddelenie jednotlivých nárazov a stanovenie presnej príčinnej súvislosti pre každé jedno poškodené vozidlo.
V reálnom svete sa totiž hromadné kolízie odohrávajú dvoma úplne odlišnými spôsobmi. Likvidátor poisťovne sa vždy pýta na kľúčovú vec: stáli autá v kolóne bezpečne pred tým, než prišiel náraz zozadu, alebo sa autá vpredu najskôr zrazili navzájom a až potom do nich vrazili ďalšie vozidlá? Odpoveď na túto otázku rozhoduje o tom, z koho poistky sa budú jednotlivé opravy financovať.
Jeden silný náraz verzus dve samostatné zrážky
Rozoberme si dva najčastejšie scenáre, ktoré pri vyšetrovaní kolízie troch vozidiel (označme si ich ako Vozidlo A vpredu, Vozidlo B v strede a Vozidlo C vzadu) nastávajú:
- Scenár 1 (Jeden náraz – pretlačenie stojaceho auta): Vozidlo A náhle zastavilo pred prekážkou. Vodič stredného Vozidla B stihol bezpečne zabrzdiť meter za ním a stál na brzdovom pedáli. Následne doňho v plnej rýchlosti narazilo nepozorné Vozidlo C. Energia nárazu Vozidlo B vymrštila dopredu a natlačila ho do kufra Vozidla A. V tomto prípade vodič B nič neporušil. Jediným vinníkom je vodič C, ktorého povinné poistenie kryje škodu na zadnej aj prednej časti Vozidla B a rovnako aj škodu na zadku Vozidla A.
- Scenár 2 (Dva samostatné nárazy – nedostatočný odstup): Vozidlo A zabrzdilo. Vodič stredného Vozidla B nedodržal bezpečnú vzdialenosť, nestihol ubrzdiť a sám narazil do Vozidla A (prvý náraz). O sekundu neskôr do stojaceho či dobrzďujúceho Vozidla B vrazil vodič Vozidla C (druhý náraz). V tejto situácii sú vinníci dvaja: vodič B uhradí zo svojho PZP škodu na predku svojho auta voči zadku Vozidla A, a vodič C uhradí zo svojho PZP poškodenie zadnej časti Vozidla B.
Práve pri druhom scenári vznikajú najväčšie spory. Ak stredné auto najprv narazilo spredu a až potom dostalo ranu zozadu, ktorá poškodenie chladiča a motorového priestoru ešte zväčšila, prichádza na rad znalecké dokazovanie deformácií deformačných zón. Zodpovednosť za výslednú škodu sa potom delí podľa miery zavinenia.
Ako dokázať, že vás do predného auta iba natlačili
Ak ste sedeli v strednom aute a stali ste sa obeťou pretlačenia, musíte túto skutočnosť likvidátorovi preukázať. V opačnom prípade sa môže vodič pred vami domáhať odškodnenia z vášho PZP, čo by vám neprávom pokazilo škodový priebeh. Najsilnejším dôkazným materiálom v moderných autách je záznam z palubnej kamery. Predná aj zadná kamera dokáže presne zaznamenať časové odstupy nárazov, zvukové stopy dvoch rán či preťaženie vozidla v momente kolízie.
Ak kameru nemáte, kľúčovú úlohu zohráva svedectvo vodiča v prvom aute. Ten vo svojej výpovedi potvrdí, či pocítil iba jeden silný náraz (keď vás doňho natlačili), alebo počul najskôr ranu za sebou a následne dostal druhý otras. Tieto informácie musia byť bezpodmienečne uvedené v Správe o nehode. Ak vinník odmieta priznať vinu, neváhajte zavolať políciu, aby zaistila brzdné stopy a technický stav vozidiel. V prípade neznámeho páchateľa, ktorý by z miesta ušiel, preberá krytie škôd na zdraví garančný fond, pričom postup pri situácii, kedy neznámy vinník poškodil auto, má svoje presné špecifiká.
Reťazová nehoda a PZP verzus kasko: oplatí sa využiť vlastnú poistku?
Vyšetrovanie reťazovej nehody políciou a následné dohadovanie viacerých poisťovní o miere zodpovednosti bežne trvá niekoľko mesiacov. Ak máte auto nepojazdné a potrebujete ho k dennému životu či práci, ocitnete sa v patovej situácii. Z PZP vinníka vám totiž servis nikto nepreplatí, kým nie je uzavretý spis a oficiálne určený vinník nehody. Riešením je uplatniť škodu z vlastného havarijného poistenia (kasko) a nechať poisťovne, aby si peniaze následne vyrovnali medzi sebou.
Tento postup je úplne legálny a v praxi mimoriadne rozšírený. Vaša havarijná poisťovňa vám škodu zlikviduje rýchlo – spravidla do niekoľkých dní od doručenia faktúry zo servisu. Akonáhle polícia alebo likvidátori oficiálne potvrdia, kto reťazovú zrážku spôsobil, vaša poisťovňa uplatní takzvaný regresný nárok voči poisťovni vinníka. Od nej si vyžiada celú sumu, ktorú vám za opravu vyplatila.
Prehľadné porovnanie: PZP vinníka verzus vlastné havarijné poistenie
Každý z týchto prístupov má svoje výhody a úskalia. Nasledujúca tabuľka vám pomôže zorientovať sa v tom, ktorý postup zvoliť podľa vašej aktuálnej finančnej a časovej situácie:
| Kritérium | Likvidácia z PZP vinníka | Likvidácia z vlastného kaska |
|---|---|---|
| Rýchlosť vyplatenia opravy | Pomalá (čaká sa na ukončenie vyšetrovania viny) | Rýchla (spravidla do 15 dní od dodania podkladov) |
| Platenie spoluúčasti | Bez spoluúčasti (hradí sa 100 % uznanej škody) | Platíte spoluúčasť (napr. 5 % alebo 165 €) v servise |
| Vrátenie spoluúčasti | Netýka sa vás, nič neplatíte vopred | Poisťovňa vinníka vám ju vráti po úspešnom regrese |
| Dopad na váš bonus | Žiadny dopad, bonus za bezškodovosť ostáva | Dočasné zníženie bonusu, po regrese sa vráti na pôvodnú úroveň |
| Krytie vlastného vozidla | Kryje len škodu, ktorú vám spôsobil iný | Kryje aj škodu na vašom aute, ak ste spoluvinníkom |
| Poškodenie pri totálnej škode | Plnenie v časovej cene vozidla pred nehodou | Plnenie podľa zmluvných podmienok kaska (prípadne GAP) |
Pokiaľ máte uzatvorené komplexné porovnanie PZP a havarijného poistenia, v takýchto krízových momentoch oceníte výhody kombinovaného krytia. Vlastné kasko vás zbaví neistoty z nekonečného čakania na verdikt dopravného inšpektorátu.
Postup regresného vymáhania a vrátenie spoluúčasti
Ak sa rozhodnete opraviť auto z vlastnej havarijnej zmluvy, servis vám pri odovzdaní vozidla vystaví účet na dojednanú spoluúčasť – napríklad 165 eur alebo 5 % z celkovej ceny opravy. Tieto peniaze musíte v danom momente zaplatiť z vlastného vrecka. Nejde však o konečnú stratu. Keďže ste nehodu nezavinili, máte zo zákona nárok na plnú náhradu tejto sumy od vinníka nehody.
Akonáhle vaša kasko poisťovňa ukončí regres voči PZP vinníka a získa vyplatené poistné plnenie späť, vystaví vám potvrdenie o úspešnom vymožení nároku. S týmto potvrdením a dokladom o zaplatení spoluúčasti sa obrátite na poisťovňu vinníka. Tá vám zaplatenú spoluúčasť poukáže priamo na váš bankový účet. Celý proces likvidácie škody cez havarijné poistenie a spoluúčasť sa tým definitívne uzavrie a vaša finančná strata bude nulová.
Pri rozsiahlych poškodeniach karosérie a nosných častí vozidla sa môže stať, že náklady na opravu presiahnu ekonomickú hodnotu auta. V takom prípade nastáva totálna škoda na vozidle, kde sa plnenie počíta ako rozdiel medzi všeobecnou hodnotou auta pred haváriou a hodnotou použiteľných zvyškov vraku. Opatrnosť je na mieste aj pri výbere partnerov – veľké inštitúcie ako poisťovňa Generali alebo Komunálna poisťovňa majú vlastné asistenčné siete a metodiku likvidácie, ktorá sa môže v detailoch líšiť.
Prídete o bonus, ak nahlásite škodu z havarijného poistenia?
Jednou z najčastejších obáv vodičov, ktorí zvažujú využitie vlastného kaska pri reťazovej nehode, je strata zľavy na poistnom. Systém bonusov a malusov na Slovensku odmeňuje vodičov za jazdu bez nehôd a naopak trestá tých, ktorí poisťovniam vytvárajú náklady. Je preto úplne prirodzené pýtať sa, či vám po nahlásení cudzieho zavinenia nezdvihnú ročné poistné na ďalší rok.
Odpoveď závisí od konečného výsledku regresného konania. Poisťovne evidujú nahlásenú škodovú udalosť v momente jej vzniku. V tom čase ešte nemajú na stole policajnú správu ani peniaze od poisťovne vinníka. Preto k vám prechodne pristupujú tak, akoby ste poistné plnenie čerpali pre vlastnú chybu, čo sa môže premietnuť do dočasného zníženia vášho bonusu.
Ako funguje systém bonusov a malusov pri uplatnení škody
Akonáhle však vaša poisťovňa získa 100 % vyplatených prostriedkov späť z PZP vinníka, celá udalosť sa z hľadiska vášho škodového priebehu preklasifikuje ako nezavinená. Z pohľadu finančnej bilancie poisťovne ste jej nespôsobili žiadnu škodu, pretože všetky náklady uhradil vinník. Váš bonus za jazdu bez nehody vám musí poisťovňa spätne pripísať na pôvodnú úroveň.
Čo ak vám medzičasom prišiel predpis poistného na ďalší rok s vyššou cenou? V takej situácii máte dve možnosti:
- Uplatniť reklamáciu po ukončení regresu: Požiadate poisťovňu o prepočet poistného a vrátenie preplatku, ktorý vznikol nesprávnym uplatnením malusu. Poisťovňa vám rozdiel zašle na účet.
- Počkať s platbou do vyriešenia viny: Ak do výročia zmluvy zostáva niekoľko týždňov a vyšetrovanie finišuje, požiadajte svojho správcu poistenia o odklad prepočtu sadzby do doručenia policajného uznesenia.
Problém nastáva iba vtedy, ak sa preukáže vaše spoluzavinenie – napríklad, že ste nedobrzdili do auta pred vami a nesiete 30 % zodpovednosti na celkovej škode. V takom prípade poisťovňa vinníka preplatí vašej kasko poisťovni iba 70 % nákladov. Zvyšných 30 % ide z vášho vlastného poistenia, čo už znamená reálny zásah do bonusu a navýšenie poistného na ďalšie obdobie. Z tohto dôvodu je dôležité priebežne kontrolovať trh – nezávislé porovnanie poistenia auta vám pred výročím zmluvy ukáže, či inde nezískate výhodnejšie podmienky aj po zaznamenanej poistnej udalosti.
Riešenie prieťahov: reťazová nehoda a PZP po vypršaní trojmesačnej lehoty
Likvidácia reťazovej havárie je behom na dlhú trať. Zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení síce v § 11 stanovuje, že poisťovateľ je povinný ukončiť prešetrenie škodovej udalosti do troch mesiacov odo dňa jej oznámenia poškodeným, no v praxi sa toto konanie často vlečie podstatne dlhšie. Dôvodom býva neukončené policajné vyšetrovanie, čakanie na znalecké posudky z odboru cestnej dopravy alebo spory medzi poisťovňami jednotlivých účastníkov.
Pokiaľ poisťovňa nemôže prešetrenie ukončiť do troch mesiacov z dôvodov, ktoré nemôže ovplyvniť (napríklad polícia odmieta sprístupniť spis pred vynesením obvinenia), je povinná poskytnúť poškodenému písomné vysvetlenie dôvodov, prečo likvidácia stále trvá. Mnohí poškodení motoristi však netušia, že zákon im dáva právo žiadať finančné prostriedky ešte pred definitívnym uzavretím prípadu.
Zákonné lehoty a možnosti poškodeného pri prieťahoch
Ak ste poškodeným a ocitli ste sa bez auta či bez peňazí, nesmiete zostať pasívni. Zákon o PZP pamätá na situácie, kedy je základ nároku nepochybný, no čaká sa na administratívne detaily. V takom prípade máte právo požiadať poisťovňu o primeraný preddavok na poistné plnenie. Poisťovňa je povinná vám preddavok vyplatiť, najmä ak ide o úhradu nákladov na liečenie zranení alebo preplatenie nevyhnutnej opravy auta potrebného na dochádzanie do zamestnania.
Dôsledne sledujte všetky dôležité termíny uvedené v nasledujúcej tabuľke, aby ste sa vyhli zbytočným sankciám alebo premlčaniu vašich nárokov:
| Lehota | Úkon / Udalosť | Kto ju musí dodržať | Dôsledok pri nedodržaní |
|---|---|---|---|
| Do 15 dní | Oznámenie vzniku škody poisťovni pri nehode na území SR | Vinník aj poškodený vodič | Riziko regresu až do 50 % z vyplatenej sumy voči vinníkovi |
| Do 30 dní | Oznámenie škody, ak k nehode došlo v zahraničí | Účastník poistnej udalosti | Možné krátenie plnenia a regres zo strany poisťovne |
| Do 3 mesiacov | Ukončenie prešetrenia škodovej udalosti a likvidácie | Poisťovňa vinníka | Povinnosť písomne zdôvodniť prieťahy a možnosť žiadať preddavok |
| Do 30 dní | Zaplatenie spoluúčasti po výzve poisťovne (podľa VPP) | Poistený pri kasku | Uplatnenie úrokov z omeškania a vymáhanie dlžnej sumy |
Akékoľvek zanedbanie termínov hrá v neprospech vodiča. Preto si vopred pripravte kompletný zoznam dokladov k poistnej udalosti na aute vrátane policajnej správy, fotodokumentácie, technického preukazu a čísiel poistných zmlúv. Dnes už väčšina inštitúcií umožňuje využiť rýchlejšie digitálne kanály – presné lehoty na nahlásenie škody z PZP cez webové formuláre vám ušetria dni čakania na pošte.
Nezabúdajte ani na zákonné limity poistného krytia. Podľa zákona č. 381/2001 Z. z. garantuje povinné zmluvné poistenie krytie do výšky 6 450 000 eur za škodu na zdraví a usmrtení a 1 300 000 eur za vecnú škodu a ušlý zisk na jednu škodovú udalosť bez ohľadu na počet zranených či poškodených vozidiel. Ak pri obrovskej hromadnej zrážke desiatok áut celková vecná škoda presiahne limit 1,3 milióna eur, uplatní sa § 11 zákona: poistné plnenie sa každému poškodenému pomerne zníži. V takomto extrémnom prípade musia zvyšok škody poškodení vymáhať priamo od vinníka cez občianskoprávnu žalobu.
Pri zvažovaní celkového poistného zabezpečenia vozidla je dobré myslieť aj na ochranu zdravia samotnej posádky. Doplnkové krytia ako cena poistenia sedadiel predstavujú zanedbateľnú položku v rodinnom rozpočte, no pri ťažkých zraneniach z reťazových kolízií dokážu zásadne zmierniť dopad na rodinné financie. Všetky možnosti si viete jednoducho prepočítať – moderná kalkulačka poistenia auta vám zobrazí dostupné balíky krytia za pár sekúnd.
Časté otázky vodičov pri reťazových haváriách
Čo ak vinník odmieta podpísať záznam o nehode a tvrdí, že za nič nemôže?
Ak medzi účastníkmi neexistuje zhoda na priebehu zrážky a zavinení, škodová udalosť sa automaticky mení na dopravnú nehodu. V takom prípade ste povinní privolať políciu. Policajná hliadka miesto zadokumentuje, vypočuje účastníkov a zaistí dôkazy. Záznam o nehode nepodpisujte, ak obsahuje nepravdivý nákres alebo popis, s ktorým nesúhlasíte.
Ako postupovať, ak jedno z áut v reťazovej kolóne nemá platné PZP?
Jazda bez zákonného poistenia je nelegálna a hrozí za ňu pokuta od 50 do 5 000 eur. Ak vám škodu spôsobil nepoistený vodič, nemusíte zúfať. Váš nárok uspokojí Slovenská kancelária poisťovateľov (SKP) prostredníctvom poistného garančného fondu. SKP následne celú vyplatenú sumu vymáha od nepoisteného vinníka v plnej výške.
Kto mi preplatí odtah a náhradné vozidlo po reťazovej nehode?
Účelne vynaložené náklady na odtah nepojazdného vraku a zapožičanie náhradného vozidla sú súčasťou vecnej škody, ktorú je poisťovňa vinníka povinná preplatiť z jeho PZP. Auto z požičovne však môžete využívať len po dobu nevyhnutnú na opravu vášho vozidla alebo do vyplatenia totálnej škody. Pred objednaním náhradného auta vždy kontaktujte asistenčnú službu svojej poisťovne a preverte si limity krytia.
Prečo rastú ceny povinného zmluvného poistenia pre všetkých vodičov?
Na výslednú cenu poistenia vplýva nielen rastúca cena práce v autoservisoch a drahšie náhradné diely plné senzorov, ale aj legislatívne zmeny. Výrazným faktorom je zvýšenie odvodu a dane z neživotného poistenia z pôvodných 8 % na 10 %, čo poisťovne postupne premietajú do poistného. Pre udržanie rozumnej ceny je preto nevyhnutné pravidelne prehodnocovať zmluvy pred ich výročím.