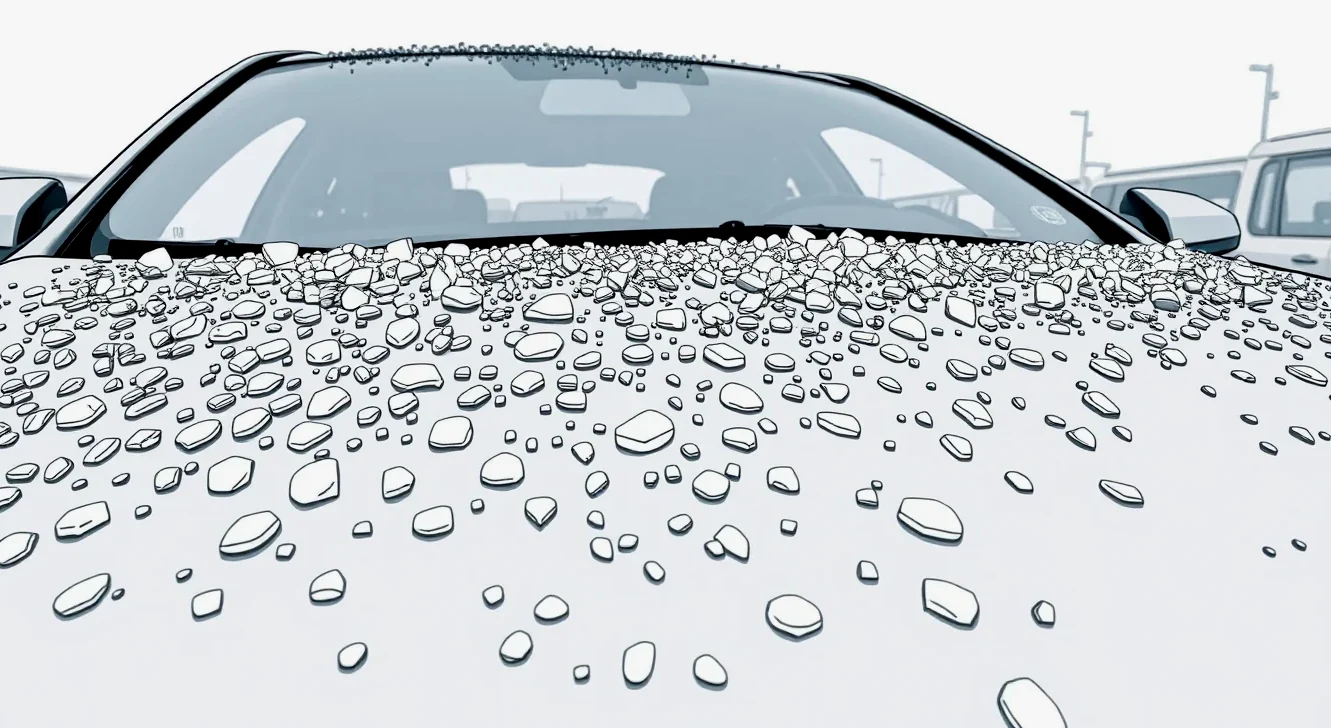
Obhliadka po krupobití a likvidácia škody na vozidle krok za krokom
Zastihla vaše firemné vozidlá búrka a na karosériách zostali desiatky drobných jamiek? Správne pripravená a vykonaná obhliadka po krupobití rozhoduje o tom, či poisťovňa uhradí celú opravu technológiou PDR, alebo budete musieť časť nákladov doplatiť zo svojho rozpočtu. Kým pri bežnej nehode býva poškodenie zjavné na prvý pohľad, škody po ľadovci si vyžadujú odlišný prístup od prvotného fotenia až po prevzatie protokolu. Ako postupovať vecne, rýchlo a bez zbytočných prieťahov?
Čo robiť, ak firemné auto poškodí krupobitie na parkovisku?
Ak zamestnanec parkuje služobné vozidlo na firemnom či verejnom parkovisku a prejde ním búrka s krúpami, základným pravidlom je zachovať chladnú hlavu. Na stojace vozidlo poškodené živelnou udalosťou sa polícia neprivoláva. Zákon č. 40/1964 Zb. Občiansky zákonník v § 797 ods. 2 ukladá povinnosť oznámiť poistnú udalosť poisťovni bez zbytočného odkladu. V praxi sa odporúča vykonať hlásenie do 24 hodín od vzniku udalosti, aby bolo možné presne overiť meteorologické dáta v danej lokalite.
Zamestnanec by mal okamžite informovať správcu vozového parku alebo vedenie firmy. Vzťah medzi zamestnancom a zamestnávateľom sa pri živelných škodách riadi Zákonníkom práce: zamestnanec za zásah vyššej moci nezodpovedá, pokiaľ neporušil interné predpisy (napríklad parkovanie na zakázanom mieste). Kým sa začne samotná likvidácia škody na aute, je nutné pripraviť kompletnú zmluvnú a technickú dokumentáciu.
Podklady potrebné k nahláseniu poistnej udalosti
Pred kontaktovaním asistenčnej linky alebo vyplnením online formulára si pripravte tieto náležitosti:
- Číslo poistnej zmluvy vzťahujúcej sa na poškodené vozidlo (havarijné poistenie kasko alebo pripoistenie živlov).
- Osvedčenie o evidencii vozidla časť II (veľký technický preukaz) pre presnú identifikáciu VIN čísla a technických parametrov.
- Presný dátum, čas a adresu miesta, kde k poškodeniu došlo, slúžiace na spárovanie s radarovými záznamami búrkovej činnosti.
- Aktuálny stav tachometra a kontaktné údaje vodiča či správcu vozového parku zodpovedného za pristavenie auta na obhliadku.
- Fotodokumentáciu situácie na mieste vrátane kontextu (popadané lístie, vrstva ľadovca na zemi, rozbité sklá či lišty).
Pokiaľ firemné vozidlá jazdia na operatívny lízing, nezabudnite overiť, či zmluva nevyžaduje predchádzajúci súhlas lízingovej spoločnosti, keďže poistné plnenie býva vinkulované v jej prospech. Správne usporiadané doklady, ktoré žiada likvidátor, výrazne skracujú čas do obhliadky.
Ako odfotiť plytké preliačiny na laku pred obhliadkou?
Zdokumentovanie jamiek po krupobití patrí k najzložitejším úkonom. Na priamom poludňajšom slnku alebo v tme plytké mikropreliačiny takmer nevidno. Ak sa spoliehate na samoobhliadku cez mobilnú aplikáciu poisťovne, nekvalitné fotografie môžu viesť k tomu, že likvidátor polovicu poškodení prehliadne a kalkuláciu skráti.
Správna obhliadka po krupobití vyžaduje prácu so svetlom a odrazmi. Najlepšie výsledky dosiahnete v tieni, pri mierne zatiahnutej oblohe alebo pod umelým svetlom garáže. Fotoaparát či smartfón držte pod ostrým uhlom približne 30 až 45 stupňov voči povrchu dielca. V laku sa musí zrkadliť kontrastná hrana – napríklad línia strechy budovy, tieňová doska alebo pásikavý vzor. Akonáhle rovná odrazená línia prejde cez jamku, viditeľne sa zakriví.
- Celkový záber vozidla zo štyroch strán: zachyťte evidenčné číslo vozidla a celkový kontext, aby bolo zrejmé, o ktoré auto ide.
- Prehľadové fotky jednotlivých dielov: samostatne odfoťte kapotu, strechu, veko kufra, bočné dvere a stĺpiky z mierneho odstupu.
- Detailné uhlové zábery: foťte zblízka proti svetlu tak, aby zrkadlenie odhalilo presné kontúry každej jamky.
- Zachytenie pridružených škôd: skontrolujte, či nie je prasknuté čelné sklo, poškodené strešné okno, polámané plastové kryty zrkadiel či lišty stieračov.
Umývanie a leštenie vozidla pred obhliadkou: kedy pomôže a kedy uškodí?
Pri príprave vozidla na kontrolu robia majitelia často dve protichodné chyby: auto privezú zablatené, alebo ho naopak dôkladne navoskujú a vyleštia. Obidva extrémy proces likvidácie komplikujú.
Vozidlo musí byť čisté, aby technik vôbec dokázal spočítať počet zásahov. Hrubá vrstva prachu či zaschnuté blato z búrky zakryjú plytké jamky na horizontálnych plochách. Na druhej strane, brúsenie laku, nanášanie hrubých leštiacich pást alebo voskov pred obhliadkou je zásadnou chybou. Leštenie môže zamaskovať mikrotrhliny v krycom laku, ktoré vznikli pri náraze krúp. Ak technik nezaznamená prasknutý lak do protokolu, poisťovňa schváli len lacnejšiu opravu metódou PDR bez lakovania namiesto nutného lakovníckeho zásahu.
| Výhody umytia vozidla | Nevýhody leštenia a voskovania |
|---|---|
| Odhalí všetky drobné jamky na kapote a streche | Môže dočasne zakryť vlásočnicové praskliny v bezfarebnom laku |
| Umožňuje presné použitie kontrolnej svetelnej rampy | Vytvára nežiaduce odlesky, ktoré sťažujú fotenie na obhliadke |
| Znižuje riziko, že mobilný technik obhliadku odmietne vykonať | Mení prvotný stav vozidla tesne po poistnej udalosti |
| Urýchľuje zaznamenanie celkového počtu poškodení do protokolu | Zvyšuje riziko zamietnutia nákladov na následné prelakovanie dielu |
Správny postup je jednoduchý: auto pred obhliadkou iba bezkontaktne opláchnite čistou vodou na samoobslužnej umyvárke a osušte mikrovláknovou utierkou. Vynechajte akékoľvek vosky a leštenky.
Ako poisťovňa rozlišuje staré preliačiny od poškodení z aktuálnej búrky?
Jednou z najčastejších obáv prevádzkovateľov vozidiel je podozrenie poisťovne, že na aute boli jamky už pred krupobitím. Likvidátori používajú sofistikované postupy, ktorými oddeľujú čerstvú živelnú škodu od starších mechanických defektov či poškodení z minulých rokov.
Technik v prvom rade posudzuje lom svetla a stav vnútra preliačiny. Čerstvý úder krúpy vytvorí čistú jamku bez poškodenia oxidáciou, bez nánosu cestnej špiny v mikroskopických ryhách a bez lokálnych stôp po korózii. Ak je na dne preliačiny prítomná hrdza alebo starý zvetraný lak, technik ju vyhodnotí ako poškodenie pred vznikom poistnej udalosti. Dôležitú úlohu zohráva aj vstupná fotodokumentácia: pri uzatváraní zmluvy, kedy ste vyberali najlacnejšie havarijné poistenie, poisťovňa vyhotovila snímky stavu karosérie, s ktorými aktuálny stav porovnáva.
Poisťovne navyše kontrolujú radarové údaje Slovenského hydrometeorologického ústavu (SHMÚ). Pokiaľ v čase nahlásenej udalosti v danej obci padali krúpy s priemerom 3 cm, charakter jamiek na hliníkovej kapote a oceľovej streche musí zodpovedať kinetickej energii takýchto krúp. Zodpovedajúci profil poškodenia je kľúčový, ak sa má úspešne zavŕšiť dôsledná obhliadka po krupobití.
Kedy sa nahlásenie krupobitia neoplatí pre dojednanú spoluúčasť?
Nie každé poškodenie má zmysel riešiť cez poistnú zmluvu. Pred odoslaním hlásenia je potrebné porovnať predpokladanú cenu opravy s výškou dohodnutej spoluúčasti. Základné povinné zmluvné poistenie škody na vlastnom vozidle nekryje vôbec – na to je potrebné havarijné krytie alebo špeciálne pripoistenie živlov. Rozdiely v tom, kedy PZP nestačí a prečo je dôležité kasko, sa pri letných búrkach prejavia naplno.
Pri havarijnom poistení býva štandardná spoluúčasť dohodnutá na 5 %, minimálne 165 eur (v niektorých zmluvách 5 %, minimálne 100 eur). Pri pripoisteniach k PZP sa zase uplatňujú fixné limity plnenia, spravidla od 500 do 2 000 eur.
Modelový príklad: firemná dodávka verzus osobný automobil
Predstavme si firmu, ktorej ľadovec zasiahol dve vozidlá:
- Vozidlo A (referentský sedan): Zásah dostala iba predná kapota, kde vzniklo 6 plytkých preliačin. Lak zostal neporušený. Oprava metódou Paintless Dent Removal (PDR) stojí od 30 eur za kus, pri 6 jamkách bola celková cena nacenená na 180 eur. Zmluva má spoluúčasť 5 %, minimálne 165 eur. Poisťovňa by z celkovej sumy odpočítala 165 eur a vyplatila by poistné plnenie iba 15 eur. Takéto nahlásenie sa neoplatí, pretože administratívny čas a prípadná strata bezškodového priebehu (malus) prevýšia vyplatenú sumu. Opravu je ekonomickejšie zaplatiť priamo servisu.
- Vozidlo B (firemné kombi): Krupobitie poškodilo kapotu, strechu a bočné dvere. Celkovo ide o 45 preliačin a jedno prasknuté čelné sklo. Predbežná kalkulácia opravy metódou PDR bez poškodenia laku dosahuje 1 450 eur plus výmena skla za 600 eur, spolu teda 2 050 eur. Spoluúčasť 5 % predstavuje 102,50 eura, uplatní sa však zmluvné minimum 165 eur. Poisťovňa vyplatí 1 885 eur. Tu je nahlásenie jednoznačne opodstatnené.
V prípade starších áut môže rozsiahle krupobitie spôsobiť situáciu, kedy cena opravy presiahne trhovú hodnotu auta. Ako sa určuje totálna škoda na vozidle, závisí od všeobecnej hodnoty auta zníženej o hodnotu použiteľných zvyškov.
Ak sa rozhodnete škodu nahlásiť, poisťovňa vám môže ponúknuť likvidáciu škody rozpočtom nákladov na základe kalkulačného systému, alebo preplatí faktúru zo zmluvného servisu po vystavení krycieho listu. Vyšetrenie poistnej udalosti má poisťovňa podľa § 797 ods. 3 Občianskeho zákonníka skončiť do jedného mesiaca od oznámenia. Poistné plnenie sa podľa § 799 ods. 1 vypláca do 15 dní od skončenia vyšetrenia. Ak vyšetrenie trvá dlhšie ako mesiac, máte podľa § 799 ods. 2 právo požiadať o primeranú zálohu.
Často kladené otázky o škodách po krupobití
Môžem dať auto do servisu hneď po búrke?
Nie. Opravu nesmiete začať pred vykonaním obhliadky technikom poisťovne alebo pred schválením fotodokumentácie zo samoobhliadky. Začatie prác bez súhlasu likvidátora vedie ku kráteniu alebo úplnému zamietnutiu poistného plnenia.
Ako dlho trvá oprava karosérie metódou PDR?
Trvanie opravy jedného miesta bez poškodenia laku trvá obvykle 30 až 90 minút. Celkové odstránenie preliačin po krupobití na celom vozidle trvá v špecializovanom servise štandardne 1 až 3 dni, vďaka čomu firemné auto nevypadne z prevádzky na dlhé týždne.
Čo robiť, ak servis pri oprave nájde ďalšie skryté jamky?
Ak servis po demontáži strešného tapacíru zistí vyšší rozsah poškodenia, než uviedla pôvodná obhliadka po krupobití, práce preruší a požiada poisťovňu o doobhliadku. Poisťovňa vyšle technika na prekontrolovanie alebo schváli rozšírenú fotodokumentáciu servisu.
Dokedy najneskôr môžem škodu z krupobitia nahlásiť?
Hoci sa odporúča hlásenie do 24 hodín, všeobecná premlčacia lehota na uplatnenie práva na poistné plnenie je podľa § 101 a § 104 Občianskeho zákonníka 3 roky, pričom začína plynúť rok po vzniku poistnej udalosti. Zbytočné odkladanie však sťažuje preukázanie priamej súvislosti s konkrétnou búrkou.